Panduan Menghadapi SP2DK Pajak: Prosedur Resmi, Analisis Data KPP, dan Strategi Tanggapan Tepat
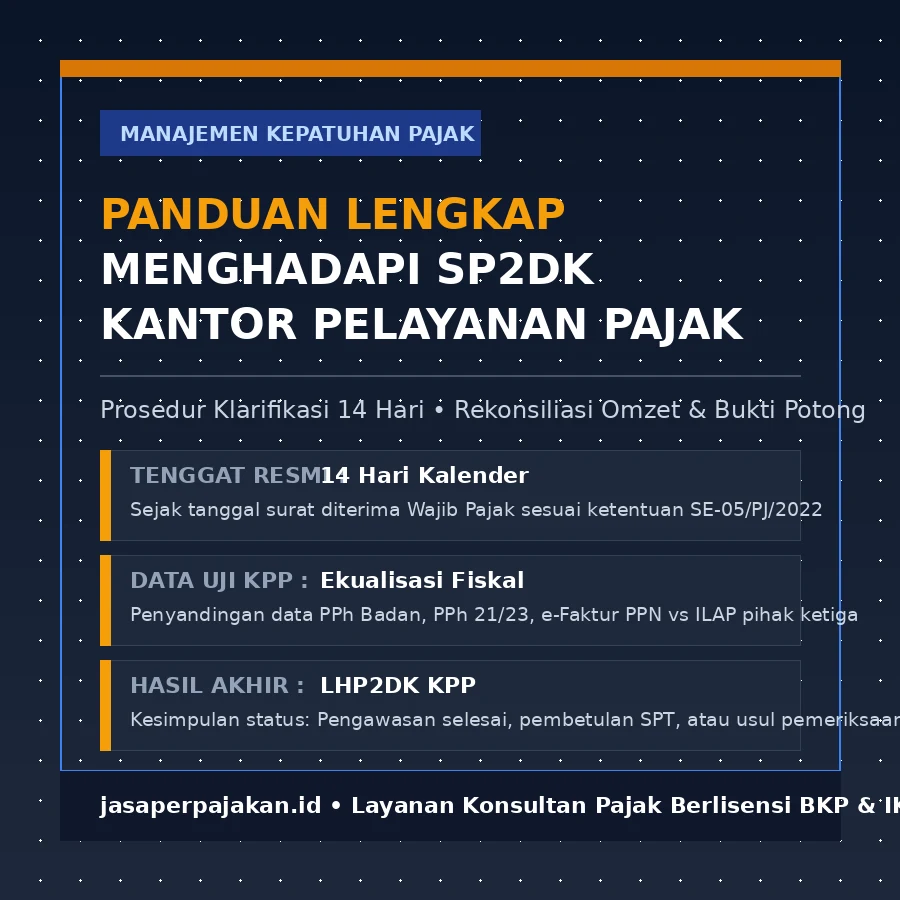
SP2DK adalah surat resmi dari Kantor Pelayanan Pajak (KPP) melalui Account Representative (AR) yang meminta klarifikasi atas perbedaan data pelaporan SPT Wajib Pajak dengan data pihak ketiga pada sistem DJP, dengan tenggat waktu penyampaian tanggapan resmi maksimal 14 hari kalender sejak tanggal penerbitan.
Menerima amplop cokelat berkop resmi Direktorat Jenderal Pajak (DJP) yang berisi Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) kerap memicu kepanikan bagi jajaran direksi, pemilik bisnis, maupun pengelola keuangan perusahaan. Anggapan keliru yang sering beredar di masyarakat adalah bahwa SP2DK merupakan tanda bahwa perusahaan sedang diperiksa atau dijatuhi denda pidana pajak. Padahal, secara yuridis fiskal, SP2DK berada pada koridor pengawasan administratif kepatuhan, bukan tindakan pemeriksaan hukum atau penindakan pidana.
Berdasarkan ketentuan resmi dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022 tentang Pengawasan Kepatuhan Wajib Pajak, SP2DK diterbitkan dalam rangka menguji kepatuhan material Wajib Pajak secara persuasif. Direktorat Jenderal Pajak memberikan ruang seluas-luasnya bagi Wajib Pajak untuk mengklarifikasi apakah perbedaan angka yang ditemukan oleh sistem analitik DJP disebabkan oleh perbedaan metode pengakuan akuntansi komersial, kesalahan pengetikan kode faktur, atau memang terdapat kekeliruan perhitungan pajak yang perlu diselesaikan lewat pembetulan SPT.
Landasan Yuridis & Kerangka Batas Waktu
Merujuk pada Bab V Butir 2 Surat Edaran Dirjen Pajak SE-05/PJ/2022 jo. Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP No. 6 Tahun 1983 stdtd UU HPP No. 7 Tahun 2021), Wajib Pajak diberikan hak untuk menyampaikan tanggapan resmi secara tertulis atau hadir langsung menemui Account Representative (AR) dalam jangka waktu paling lama 14 (empat belas) hari kalender terhitung sejak tanggal SP2DK diterbitkan atau diterima. Pengabaian terhadap surat ini dapat memicu eskalasi langsung ke usulan pemeriksaan khusus lapangan (SP2) sesuai Pasal 29 UU KUP.
Mengapa Perusahaan Anda Menerima SP2DK? 5 Pemicu Utama
Dalam ekosistem perpajakan berbasis teknologi informasi modern, DJP mengumpulkan jutaan data dari berbagai pihak ketiga yang dikenal sebagai Instansi, Lembaga, Asosiasi, dan Pihak Lain (ILAP). Algoritma Compliance Risk Management (CRM) DJP secara otomatis menyandingkan data tersebut dengan SPT yang Anda laporkan. Jika ditemukan inkonsistensi matematis atau ketidakwajaran rasio laba, sistem akan menerbitkan peringatan dini ke meja Account Representative di KPP terkait.
Berikut adalah lima skenario yang paling sering memicu terbitnya SP2DK pada entitas korporasi maupun pengusaha perseorangan:
-
1
Selisih Ekualisasi Peredaran Usaha (SPT Badan vs SPT Masa PPN): Total peredaran usaha (omzet) yang dilaporkan pada Formulir 1771-I SPT Tahunan PPh Badan berbeda dengan akumulasi penyerahan Barang/Jasa Kena Pajak pada SPT Masa PPN Formulir 1111 Induk selama 12 masa pajak. Perbedaan ini kerap timbul karena perbedaan saat pengakuan piutang (akrual komersial) vs penerbitan faktur pajak termin, atau adanya penyerahan yang bukan objek PPN.
-
2
Inkonsistensi Biaya Gaji Tenaga Kerja vs SPT Masa PPh Pasal 21: Akun biaya gaji, tunjangan, dan upah pada Laporan Laba Rugi komersial lebih besar dibandingkan dasar pemotongan pajak (DPP) bruto pada SPT Masa PPh 21 Masa Desember. Hal ini sering terjadi bila pembukuan internal memasukkan biaya natura, iuran BPJS ketenagakerjaan bagian pemberi kerja, atau pesangon tanpa rekonsiliasi yang terdokumentasi rapi.
-
3
Uji Silang Biaya Jasa, Sewa, dan Dividen (PPh Pasal 23, 4 ayat 2, dan 26): Pos beban sewa bangunan, biaya konsultan manajemen, jasa perbaikan mesin, atau biaya pengangkutan pada pos beban operasional tidak diimbangi dengan pelaporan bukti potong PPh Pasal 23 atau PPh Final Pasal 4 ayat (2). DJP menganggap terdapat potensi pemotongan pajak yang lalai disetorkan ke kas negara.
-
4
Laporan Transaksi Keuangan dan Rekening Koran Perbankan (ILAP): Berdasarkan UU No. 9 Tahun 2017 tentang Akses Informasi Keuangan untuk Kepentingan Perpajakan, otoritas pajak memiliki akses ke data saldo dan mutasi rekening keuangan di atas ambang batas regulasi. Jika terdapat arus dana masuk bernilai signifikan yang belum terefleksi dalam penghasilan neto atau pelaporan harta pada lampiran SPT, SP2DK akan meminta klarifikasi sumber dana tersebut.
-
5
Koreksi Kredit Pajak Masukan dan Faktur Pajak Tidak Sah: Faktur Pajak Masukan yang dikreditkan oleh perusahaan Anda berasal dari lawan transaksi yang terindikasi sebagai penerbit faktur pajak tidak sah (faktur fiktif) atau belum menyetorkan PPN terutangnya. Hal ini menuntut klarifikasi keabsahan transaksi riil (arus barang, arus uang, dan dokumen kontrak legal).
Matriks Analisis Data SP2DK vs Pembuktian Dokumen
Dalam proses klarifikasi dengan Account Representative, data harus dilawan dengan data. Menjawab SP2DK hanya dengan pernyataan lisan tanpa lampiran matriks rekonsiliasi dan dokumen transaksi valid tidak akan memuaskan fiskus. Berikut adalah tabel komparasi analisis masalah yang kerap ditemukan di lapangan dan dokumen pembuktian yuridis yang harus dipersiapkan:
| Objek Temuan KPP | Penyebab Selisih Fiskal | Dasar Hukum Terkait | Dokumen Pembuktian Mutlak |
|---|---|---|---|
| Ekualisasi Omzet Badan vs PPN | Perbedaan waktu pengakuan pendapatan komersial vs penerbitan faktur pajak, uang muka penjualan, atau penjualan aktiva bekas (Pasal 16D UU PPN). | UU PPN jo. PSAK Akuntansi Pendapatan Kontrak | Kertas Kerja Ekualisasi Omzet, Rekening Koran, General Ledger Penjualan, Faktur Pajak Keluaran. |
| Selisih Beban Gaji vs PPh 21 | Beban tunjangan pengobatan, natura yang belum disesuaikan ketentuan PMK 66/2023, atau bonus akhir tahun yang dibukukan namun dibayarkan tahun berikutnya. | UU PPh Pasal 21 jo. PMK 66/2023 | Daftar Nominatif Karyawan, Slip Gaji Payroll, Rekapitulasi SPT Masa PPh 21 Masa 1-12, Bukti Pembayaran BPJS. |
| Un-withheld Beban Jasa (PPh 23) | Perusahaan membiayakan jasa perbaikan, katering, atau sewa perlengkapan namun tidak memotong PPh 23 karena penyedia jasa menolak dipotong. | Pasal 23 ayat (1) UU PPh | Surat Perjanjian Kerja Sama (SPK), Invoice, Kuitansi, Bukti Potong e-Bupot Unifikasi, Bukti Setor Pajak. |
| Mutasi Rekening Koran ILAP | Setoran modal pemegang saham, pencairan pinjaman bank investasi, atau transfer internal antar-rekening perusahaan yang dianggap sebagai omzet tersembunyi. | Pasal 4 ayat (3) UU PPh jo. UU No. 9/2017 | Akta Notaris RUPS Penambahan Modal, Perjanjian Kredit Bank (PK), Rekening Koran kedua sisi transaksi. |
Dinamika Wilayah & Studi Kasus Lapangan di Koridor DIY dan Jawa Tengah
Dalam praktik pengawasan pajak di wilayah Daerah Istimewa Yogyakarta dan Jawa Tengah, Account Representative pada KPP Pratama Sleman, KPP Pratama Yogyakarta, KPP Pratama Bantul, hingga KPP Pratama Surakarta dan KPP Pratama Semarang memiliki karakteristik pengawasan sektoral yang tajam.
Sebagai gambaran, pada koridor ekonomi padat di Kabupaten Sleman (mencakup kawasan komersial Depok, Mlati, dan Ngaglik), banyak entitas bisnis perhotelan, pengembang properti residensial, agen distribusi FMCG, dan sektor kreatif digital menerima SP2DK terkait ekualisasi omzet POS (Point of Sale) dengan data pajak daerah (PB1) dan SPT Tahunan PPh Badan. Perusahaan yang tidak menyelenggarakan jasa pembukuan dan laporan keuangan standar kerap kesulitan ketika diminta membuktikan pemisahan antara dana titipan konsumen dengan pendapatan riil perusahaan.
Sementara itu, di wilayah industri dan perdagangan Solo (Surakarta), Klaten, serta kawasan industri pesisir Semarang, SP2DK sering kali berkaitan dengan pengawasan transaksi afiliasi, pinjaman tanpa bunga dari pemegang saham (Pasal 18 UU PPh), serta kepatuhan pemotongan PPh Pasal 4 ayat (2) atas jasa konstruksi dan sewa pergudangan. Melalui pendampingan yang tepat dari penyedia layanan pendampingan SP2DK profesional, data transaksi tersebut dapat dianalisis secara objektif sebelum diserahkan ke KPP, sehingga potensi penetapan pajak secara sepihak dapat dicegah.
Prosedur 5 Langkah Sistematis Merespons SP2DK KPP
Agar perusahaan Anda terhindar dari sanksi yang tidak perlu dan tidak terjebak dalam proses pemeriksaan panjang, berikut adalah prosedur terstruktur dalam menindaklanjuti SP2DK sesuai regulasi baku perpajakan:
1 Verifikasi Identitas Surat dan Hitung Batas Waktu 14 Hari
Periksa tanggal surat, nomor surat, nama Account Representative, serta masa/tahun pajak yang dimintakan penjelasan. Tandai tenggat 14 hari kalender pada kalender kerja manajemen. Jika data yang diminta membutuhkan waktu audit internal yang panjang (misalnya transaksi 3 tahun lalu), segera layangkan surat permohonan perpanjangan waktu tanggapan resmi sebelum hari ke-14 berakhir.
2 Lakukan Audit Forensik & Rekonsiliasi Ekualisasi Internal
Uraikan lampiran lembar penghitungan KPP ke dalam kertas kerja internal. Cocokkan angka yang dipertanyakan oleh fiskus dengan buku besar (General Ledger), rekening koran bank, bukti kas masuk/keluar, dan arsip faktur pajak. Temukan akar selisih: apakah murni beda pencatatan waktu, kesalahan kode akun akuntansi, atau memang terdapat kelalaian pemotongan pajak. Kesiapan arsip ini selaras dengan prinsip tata kelola yang dibahas dalam panduan penyiapan data pajak perusahaan.
3 Tentukan Posisi Sikap Fiskal: Klarifikasi Penolakan atau Pembetulan
Ada dua jalur keputusan: Pertama, jika data KPP keliru atau tidak berdasar hukum (misalnya setoran modal dianggap omzet), susun sanggahan penuh dengan lampiran bukti legalitas. Kedua, jika setelah rekonsiliasi internal terbukti memang ada kewajiban pajak yang kurang disetor, akui secara terbuka dan manfaatkan skema pembetulan SPT sukarela sesuai Pasal 8 ayat (1) UU KUP untuk meminimalkan sanksi administrasi bunga per bulan.
4 Susun Surat Tanggapan Resmi Tertulis yang Terstruktur
Surat tanggapan wajib dibuat dengan format resmi berkop perusahaan, ditandatangani oleh Pengurus yang berwenang (Direktur sesuai Akta Notaris) atau Kuasa Wajib Pajak yang memiliki Surat Kuasa Khusus. Cantumkan kronologi transaksi, dasar hukum sanggahan, tabel komparasi angka, serta daftar bukti pendukung bernomor urut agar memudahkan fiskus dalam memvalidasi data Anda.
5 Hadiri Forum Pembahasan Klarifikasi dan Pastikan BAPP Ditandatangani
Account Representative dapat mengundang Wajib Pajak untuk pembahasan langsung di kantor KPP atau melalui media daring resmi. Hadirilah dengan membawa salinan asli dokumen pendukung. Di akhir sesi pembahasan, pastikan terbit Berita Acara Pelaksanaan Permintaan Penjelasan (BAP3) yang merangkum poin kesepakatan kedua belah pihak secara akurat.
Memahami Konklusi LHP2DK: Kapan Pengawasan Dinyatakan Selesai?
Setelah seluruh proses klarifikasi dan pembahasan tatap muka selesai, Account Representative akan menyusun Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK). Berdasarkan SE-05/PJ/2022, LHP2DK ini akan menghasilkan salah satu dari tiga kesimpulan resmi:
- Pengawasan Selesai (Clear): Penjelasan dan bukti yang disampaikan Wajib Pajak dinilai sesuai dan memadai. Tidak ada kewajiban pajak tambahan yang harus disetorkan, dan proses pengawasan atas data terkait ditutup secara resmi.
- Penyampaian Pembetulan SPT: Terdapat kekurangan bayar yang diakui oleh Wajib Pajak. Wajib Pajak diberikan jangka waktu tertentu untuk menyampaikan Pembetulan SPT (Tahunan atau Masa) serta melunasi pokok pajak beserta sanksi bunga administrasi yang berlaku sesuai UU HPP.
- Usulan Tindakan Pemeriksaan atau Bukti Permulaan: Terjadi apabila Wajib Pajak tidak menyampaikan tanggapan dalam batas waktu 14 hari, menolak menandatangani berita acara, atau penjelasan yang diberikan terindikasi memuat manipulasi data/transaksi semu. KPP akan menerbitkan usulan pemeriksaan pajak khusus (Pemeriksaan Lapangan) yang bersifat mengikat dan formal.
Bagi entitas bisnis yang ingin membangun sistem perpajakan yang tahan uji terhadap pengawasan KPP, penerapan strategi konsultan pajak bulanan untuk efisiensi bisnis merupakan langkah preventif terbaik. Dengan rekonsiliasi berkala setiap bulan, potensi selisih antara faktur, laporan keuangan, dan bukti potong telah dibereskan sebelum SPT dilaporkan.
Butuh Pendampingan Resmi Menghadapi SP2DK KPP?
Konsultan pajak kami yang tergabung dalam Ikatan Konsultan Pajak Indonesia (IKPI) dan memegang izin praktik resmi BKP siap membantu Anda melakukan telaah data fiskal, menyusun kertas kerja ekualisasi, merumuskan surat tanggapan formal, hingga mendampingi proses klarifikasi langsung di KPP wilayah Yogyakarta, Solo, Semarang, dan seluruh Indonesia.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.