Panduan Pajak Natura & Kenikmatan (PMK 66/2023): Batasan Objek PPh 21 Karyawan, Beban Deductible Perusahaan, dan Validasi Pembukuan Fiskal
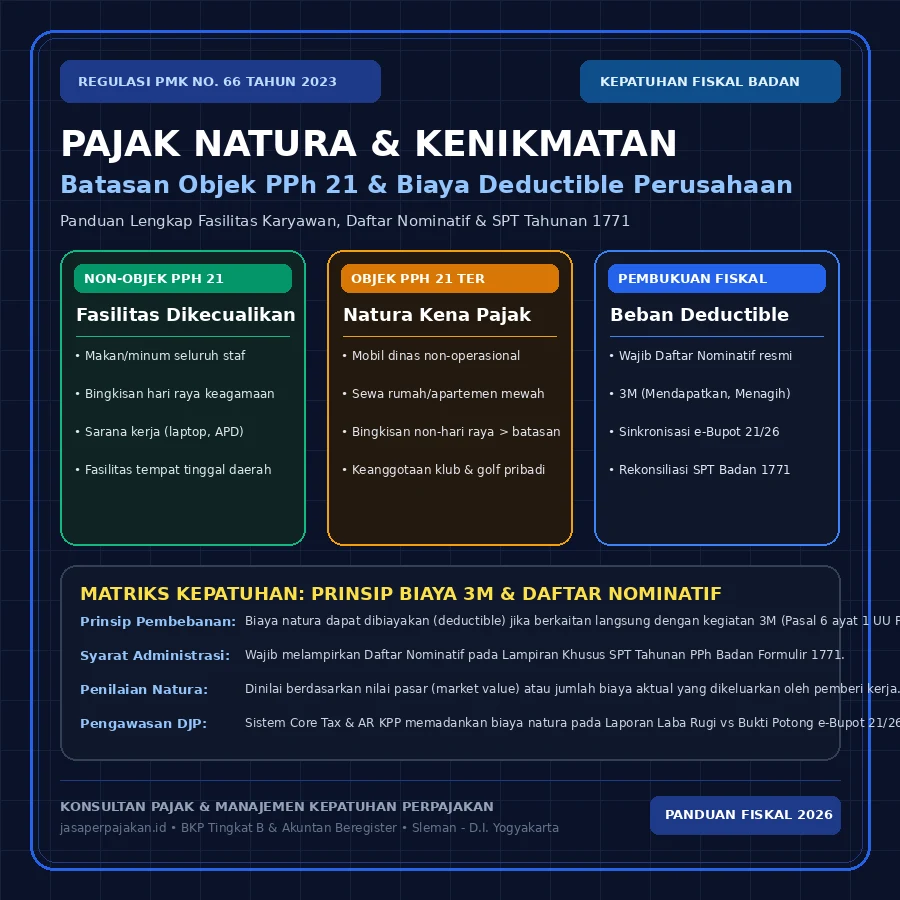
Pajak natura dan kenikmatan adalah perlakuan perpajakan berdasarkan UU HPP dan PMK 66/2023 yang menetapkan bahwa imbalan kerja non-tunai (barang/fasilitas) dapat dibiayakan oleh perusahaan pemberi kerja (deductible) sepanjang memenuhi prinsip 3M, sekaligus menjadi objek pemotongan PPh 21 bagi pegawai penerima kecuali memenuhi batasan jenis dan nilai tertentu yang dikecualikan oleh peraturan perundang-undangan.
Sejak diundangkannya Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) yang kemudian diturunkan secara teknis melalui Peraturan Pemerintah Nomor 55 Tahun 2022 serta Peraturan Menteri Keuangan Nomor 66 Tahun 2023 (PMK 66/2023), paradigma perlakuan pajak atas imbalan dalam bentuk natura (barang) dan kenikmatan (fasilitas jasa) di Indonesia mengalami pergeseran filosofis total.
Sebelum era UU HPP, regulasi perpajakan menganut prinsip non-taxable non-deductible, di mana penyediaan fasilitas natura oleh perusahaan tidak dapat dibiayakan sebagai pengurang penghasilan bruto fiskal pada SPT Tahunan Badan Formulir 1771, namun di sisi karyawan fasilitas tersebut bukan merupakan objek PPh 21. Kini, pemerintah membalik kaidah tersebut menjadi taxable and deductible: perusahaan dapat membebankan seluruh pengeluaran natura untuk kegiatan usaha (3M), sementara bagi pegawai penerima, nilai natura tertentu bertransformasi menjadi tambahan penghasilan yang wajib dipotong PPh 21 sesuai skema Tarif Efektif Rata-Rata (TER) berdasarkan PP No. 58/2023 dan PMK No. 168/2023.
Bagi entitas korporasi, manufaktur, penyedia jasa perhotelan, startup digital, hingga pengelola klinik kesehatan di kawasan strategis Daerah Istimewa Yogyakarta (seperti koridor Depok, Mlati, dan Ngaglik di Kabupaten Sleman, maupun Kasihan dan Banguntapan di Bantul), pemahaman komprehensif atas PMK 66/2023 sangat menentukan akurasi rekonsiliasi fiskal. Tanpa kepatuhan administrasi seperti Daftar Nominatif, beban natura yang sejatinya dapat menghemat beban pajak badan justru berisiko dikoreksi positif oleh Account Representative (AR) Kantor Pelayanan Pajak (KPP) dan memicu penerbitan surat permintaan klarifikasi atau SP2DK.
Dasar Hukum & Kerangka Yuridis Regulasi Pajak Natura
Ketentuan operasional perpajakan atas imbalan natura dan kenikmatan merujuk pada: Pasal 4 ayat (1) huruf a dan Pasal 6 ayat (1) huruf n UU No. 7/2021 (UU HPP); PP No. 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang PPh; PMK No. 66 Tahun 2023 tentang Perlakuan PPh atas Penggantian/Imbalan dalam Bentuk Natura dan/atau Kenikmatan; serta Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022 mengenai pengawasan kepatuhan material SPT Tahunan PPh Badan.
Klasifikasi 5 Kelompok Fasilitas Natura yang Dikecualikan dari Objek PPh 21
Meskipun prinsip umumnya adalah menjadi objek pajak bagi penerima, pemerintah memberikan pengecualian yang sangat berpihak pada kesejahteraan pekerja tingkat menengah-bawah serta kelancaran operasional usaha. Berdasarkan Pasal 4 sampai dengan Pasal 7 PMK 66/2023, terdapat lima kelompok natura dan kenikmatan yang bukan merupakan objek PPh 21 bagi pegawai:
Makanan dan Minuman bagi Seluruh Pegawai
Mencakup penyediaan hidangan makan siang di tempat kerja (kantin/catering) untuk seluruh pegawai tanpa diskriminasi jabatan, serta kudapan lembur. Bagi pegawai yang bertugas di luar kantor (seperti staf pemasaran lapangan, kurir, dan supir logistik), penyediaan kupon makan/reimbursement dikecualikan dari PPh 21 sepanjang nilainya tidak melebihi Rp 2.000.000 per bulan per pegawai atau tidak melampaui nilai pengeluaran makan yang disediakan perusahaan di kantor per pegawai.
Natura dan Kenikmatan di Daerah Tertentu
Meliputi fasilitas tempat tinggal (termasuk mess dan perumahan karyawan), sarana kesehatan, sarana pendidikan, sarana peribadatan, serta transportasi antar-jemput karyawan di lokasi penugasan daerah terpencil yang telah mendapatkan penetapan lokasi daerah tertentu dari DJP. Seluruh fasilitas ini dikecualikan dari objek PPh 21 karyawan.
Keharusan Pelaksanaan Pekerjaan (Sarana K3 & Standar Keamanan)
Fasilitas yang wajib disediakan oleh pemberi kerja demi keamanan, kesehatan, dan keselamatan kerja (K3) sesuai peraturan perundangan ketenagakerjaan: seragam kerja satpam/pabrik, alat pelindung diri (helm proyek, sepatu safety, masker), antar-jemput pegawai shift malam, penginapan awak kapal/pesawat, serta vaksinasi dan tes kesehatan berkala.
Natura Bersumber dari APBN, APBD, atau APBDes
Seluruh natura dan kenikmatan yang dibiayai menggunakan anggaran pendapatan dan belanja negara, daerah, maupun desa bagi aparatur sipil negara dan pejabat terkait dibebaskan dari pemotongan PPh 21 berdasarkan rezim anggaran publik.
Natura dengan Jenis dan/atau Batasan Nilai Tertentu
Kelompok fasilitas penunjang personal yang paling sering dimanfaatkan perusahaan swasta, di mana PMK 66/2023 menetapkan threshold nilai bebas pajak yang jelas sebagaimana dirangkum dalam tabel komparatif di bawah ini.
Tabel Batasan Nilai Pengecualian Objek PPh 21 Karyawan (Lampiran PMK 66/2023)
Dalam mengeksekusi penggajian bulanan (payroll), staf HRD dan bagian akuntansi wajib memilah nilai fasilitas yang diberikan kepada jajaran staf, manajer, hingga direksi. Apabila nilai fasilitas melampaui batasan plafon, maka hanya selisih lebihnya yang diperhitungkan sebagai objek PPh 21 bruto pada sistem e-Bupot 21/26:
| Jenis Natura / Kenikmatan | Batasan Nilai Bebas Pajak (Non-Objek) | Perlakuan atas Selisih Lebih (Kelebihan Plafon) |
|---|---|---|
| Bingkisan Hari Raya Keagamaan (Idul Fitri, Natal, Nyepi, Waisak, Imlek) | Dikecualikan seluruhnya tanpa batasan nominal | Bukan objek PPh 21 bagi seluruh pegawai penerima |
| Bingkisan Selain Hari Raya Keagamaan (HUT Perusahaan, reward prestasi) | Maksimal Rp 3.000.000 per pegawai dalam satu tahun pajak | Selisih di atas Rp 3.000.000 menjadi objek pemotongan PPh 21 |
| Peralatan & Fasilitas Kerja (Komputer, Laptop, Handphone, Pulsa & Internet) | Dikecualikan seluruhnya tanpa batasan nominal | Bukan objek PPh 21 sepanjang menunjang pekerjaan operasional pegawai |
| Pelayanan Kesehatan & Pengobatan (Klinik kantor, penanganan darurat kecelakaan) | Dikecualikan seluruhnya tanpa batasan nominal | Bukan objek PPh 21 (fasilitas kesehatan umum) |
| Fasilitas Olahraga (Futsal, Bulutangkis, Tenis Meja, Kebugaran/Gym) | Maksimal Rp 1.500.000 per pegawai dalam satu tahun pajak | Selisih di atas Rp 1.500.000 kena PPh 21 (olahraga mewah golf, balap motor tetap kena pajak penuh) |
| Fasilitas Tempat Tinggal Komunal (Asrama, Mess, Pemondokan staf) | Dikecualikan seluruhnya jika dinikmati bersama-sama | Bukan objek PPh 21 sepanjang sifatnya komunal dan hak pemakaian bersama |
| Fasilitas Tempat Tinggal Non-Komunal (Sewa rumah pribadi, apartemen eksklusif) | Maksimal Rp 2.000.000 per pegawai dalam satu bulan | Selisih biaya sewa di atas Rp 2.000.000/bln dipotong PPh 21 pegawai terkait |
| Fasilitas Kendaraan Dinas Operasional (Bukan pemegang saham & penghasilan bruto < Rp 100 jt/bln) | Dikecualikan jika memenuhi kriteria pegawai operasional | Bagi direksi/pemegang saham atau penghasilan > Rp 100 juta/bln, dinilai sebagai objek PPh 21 |
Syarat Beban Deductible di SPT Tahunan PPh Badan (Formulir 1771)
Agar seluruh biaya penyediaan natura dan kenikmatan dapat diakui sebagai beban pengurang penghasilan bruto (deductible expense) pada penghitungan PPh Badan (SPT Tahunan 1771), perusahaan pemberi kerja wajib memenuhi dua pilar syarat utama:
1. Kriteria Substansi Material (3M)
Biaya natura dikeluarkan dalam rangka Mendapatkan, Menagih, dan Memelihara (3M) penghasilan yang merupakan objek pajak penghasilan umum (Pasal 6 ayat 1 huruf n UU PPh). Biaya fasilitas yang ditujukan untuk kepentingan pribadi pemegang saham atau keluarganya secara tegas dilarang dibiayakan (non-deductible).
2. Kriteria Administrasi Formal (Daftar Nominatif)
Pemberi kerja wajib membuat dan melampirkan Daftar Nominatif Biaya Penggantian/Imbalan dalam Bentuk Natura dan/atau Kenikmatan sebagai bagian tidak terpisahkan dari Lampiran Khusus SPT Tahunan PPh Badan Formulir 1771. Jika daftar ini tidak dilampirkan, seluruh biaya natura otomatis dikoreksi positif menjadi non-deductible.
Dalam format baku Lampiran PMK 66/2023, struktur Daftar Nominatif memuat data krusial: Nomor urut, Nama penerima penggantian/imbalan, Nomor Pokok Wajib Pajak (NPWP) 16 digit atau Nomor Induk Kependudukan (NIK), Bentuk natura atau kenikmatan, Tanggal pemberian fasilitas, Nilai pasar atau jumlah pengeluaran riil, Dasar pemotongan PPh 21, dan Nomor Bukti Pemotongan Pajak pada sistem e-Bupot 21/26.
Integrasi dengan Jasa Konsultan Pajak & Manajemen Pembukuan Fiskal
Banyak pengusaha di sentra industri kreatif, logistik, penginapan hotel butik, dan manufaktur di Yogyakarta menghadapi kendala pemisahan akun (chart of accounts) di software akuntansi internal mereka. Seringkali pengeluaran tunjangan makan, sewa kendaraan, dan hampers tercampur dalam satu akun "Beban Umum & Administrasi" tanpa rincian penerima perorangan. Akibatnya, saat masa penyusunan SPT Tahunan Badan tiba, akuntan internal kesulitan menyusun daftar nominatif yang valid.
Melalui dukungan tim jasa pembukuan akuntansi dan rekonsiliasi fiskal di jasaperpajakan.id, kami merancang segmentasi kode akun akuntansi sejak tahap pencatatan harian. Setiap transaksi fasilitas natura langsung dihubungkan dengan data master pegawai, status PTKP, dan riwayat e-Bupot 21/26 unifikasi. Dengan demikian, ketika laporan laba rugi komersial selesai, kertas kerja rekonsiliasi fiskal dan lampiran daftar nominatif telah siap secara otomatis tanpa risiko koreksi fiskal.
Selain itu, bagi pimpinan perusahaan yang membutuhkan restrukturisasi kepatuhan pajak korporasi terpadu, tim jasa konsultan pajak badan usaha di Yogyakarta siap mendampingi penataan kebijakan employee benefits yang legal, memaksimalkan efisiensi pajak badan, serta melindungi direksi dari risiko pemotongan pajak ganda (double taxation).
Mitigasi Risiko SP2DK Terkait Selisih Biaya Natura vs e-Bupot
Dalam arsitektur sistem informasi Core Tax DJP, algoritma pengawasan fiskal secara otomatis memadankan (matching) angka pada pos biaya pegawai di Laporan Laba Rugi SPT 1771 dengan total penghasilan bruto yang dilaporkan pada SPT Masa PPh 21/26 Unifikasi. Apabila perusahaan mencatatkan pengeluaran natura sebesar Rp 500.000.000 namun tidak ada satupun bukti potong e-Bupot yang mencerminkan komponen natura (atau tidak ada lampiran daftar nominatif pembebasan pajak), sistem secara otomatis memicu anomali data (red flag) yang ditindaklanjuti dengan penerbitan SP2DK oleh Account Representative KPP.
Jika korporasi Anda telah terlanjur menerima surat permintaan penjelasan terkait natura, tim pendampingan klarifikasi SP2DK KPP jasaperpajakan.id siap membantu penyusunan surat tanggapan resmi berbasis analisis yuridis PMK 66/2023, kertas kerja pembuktian 3M, dan rekonstruksi daftar nominatif dalam tenggat 14 hari kerja.
Butuh Bimbingan Audit Pajak Natura & SPT Tahunan Badan?
Pastikan seluruh fasilitas karyawan perusahaan Anda memenuhi syarat deductible expense tanpa melanggar ketentuan pemotongan PPh 21. Hubungi konsultan pajak berizin resmi BKP di Yogyakarta sekarang juga.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.