Aturan PPh Final 0,5% UMKM PP 55/2022: Batas Waktu Tarif, Fasilitas Omzet 500 Juta, dan Transisi Pembukuan
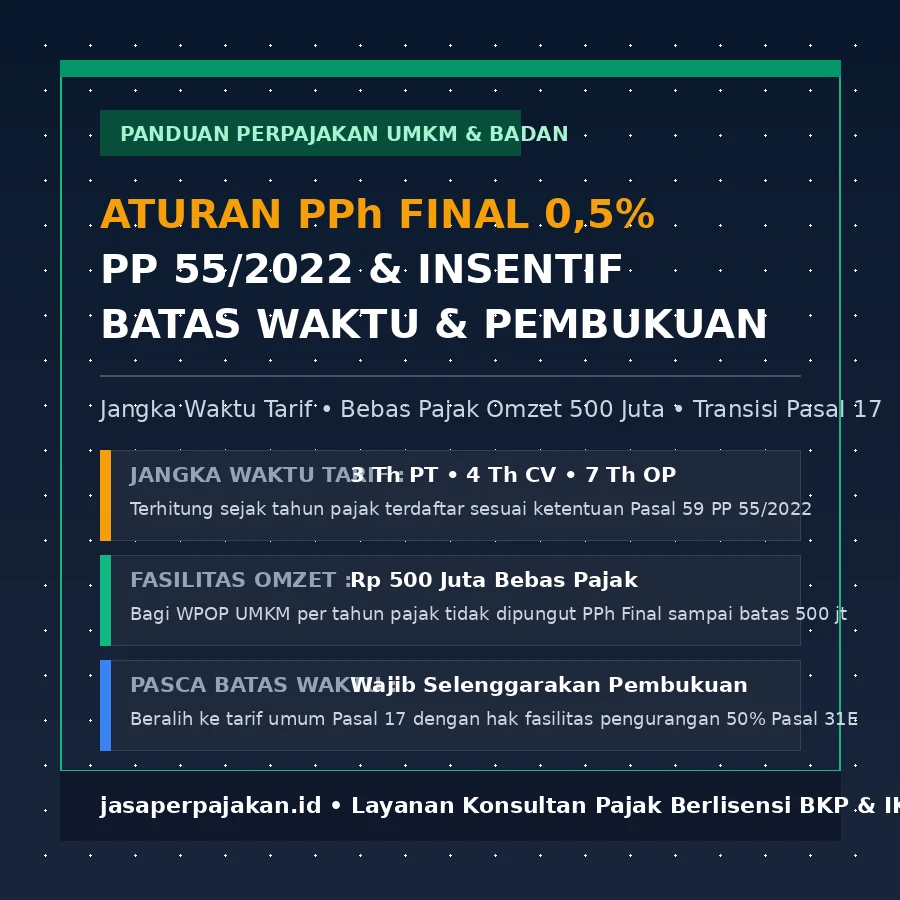
PPh Final 0,5% UMKM berdasarkan PP 55/2022 adalah skema pengenaan pajak penghasilan dari omzet bruto bagi pelaku usaha beromzet di bawah Rp 4,8 miliar, dengan batas waktu 3 tahun untuk PT, 4 tahun untuk CV/Firma/Koperasi, dan 7 tahun untuk Orang Pribadi.
Skema Pajak Penghasilan (PPh) Final dengan tarif 0,5% dari omzet bruto merupakan salah satu kebijakan fiskal paling populer yang dimanfaatkan oleh jutaan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) serta entitas bisnis baru di Indonesia. Namun, seiring berjalannya waktu sejak regulasi ini diperbarui melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP No. 7 Tahun 2021) dan diatur secara teknis dalam Peraturan Pemerintah Nomor 55 Tahun 2022 (PP 55/2022), banyak pelaku usaha belum menyadari bahwa fasilitas kemudahan ini bersifat sementara dan memiliki tanggal kedaluwarsa yuridis.
Bagi pelaku usaha yang tidak mengantisipasi batas waktu masa berlakunya tarif 0,5%, kejutan administratif kerap datang dalam bentuk surat himbauan atau tagihan pajak dari Kantor Pelayanan Pajak (KPP). Ketika masa pemanfaatan tarif selesai, Wajib Pajak diwajibkan menyelenggarakan akuntansi dan pembukuan penuh untuk menghitung Pajak Penghasilan dengan tarif umum Pasal 17 UU PPh. Melalui panduan komprehensif ini, kami membedah kerangka hukum, simulasi perhitungan fasilitas bebas pajak, batas waktu menurut bentuk badan usaha, serta langkah transisi pembukuan yang aman dari sanksi fiskus.
Landasan Regulasi Baku Perpajakan UMKM
Ketentuan PPh Final UMKM diatur secara yuridis dalam Bab VI Pasal 56 sampai dengan Pasal 69 Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, serta Peraturan Menteri Keuangan Nomor 164 Tahun 2023 (PMK 164/2023) sebagai juklak teknis tata cara pemotongan, penyetoran, dan pelaporan pajak bagi Wajib Pajak dengan peredaran bruto tertentu.
Masa Berlaku Tarif PPh Final 0,5% Berdasarkan Bentuk Entitas
Salah satu pilar utama dalam Pasal 59 PP 55/2022 adalah pembatasan jangka waktu pengenaan PPh bersifat final. Filosofi di balik aturan ini adalah memberikan ruang inkubasi bagi usaha rintisan sebelum diwajibkan masuk ke sistem perpajakan berbasis laba bersih riil (pembukuan). Jangka waktu pemanfaatan dihitung sejak Tahun Pajak Wajib Pajak terdaftar (bagi NPWP baru) atau sejak berlakunya PP 23/2018 (bagi NPWP lama):
-
1
Perseroan Terbatas (PT) — Jangka Waktu Maksimal 3 Tahun Pajak: PT umum maupun PT Perorangan hanya diberikan hak menggunakan PPh Final 0,5% selama 3 (tiga) tahun pajak berturut-turut. Sebagai contoh, PT yang terdaftar pada tahun 2023 dapat memanfaatkan tarif 0,5% hingga akhir tahun pajak 2025. Memasuki 1 Januari 2026, PT tersebut wajib menghitung PPh Badan berdasarkan tarif umum Pasal 17 ayat (1) huruf b UU PPh sebesar 22% dengan dasar Laporan Laba Rugi fiskal.
-
2
CV, Firma, Koperasi, dan BUMDes — Jangka Waktu Maksimal 4 Tahun Pajak: Entitas persekutuan seperti Commanditaire Vennootschap (CV), Firma, Koperasi, dan Badan Usaha Milik Desa (BUMDes) memiliki masa tenggang selama 4 (empat) tahun pajak. Bagi CV yang telah beroperasi dan terdaftar sebelum tahun 2021, masa berlakunya tarif 0,5% telah berakhir, sehingga kewajiban pembukuan sudah menjadi keharusan mutlak.
-
3
Wajib Pajak Orang Pribadi (WPOP) Usahawan — Jangka Waktu Maksimal 7 Tahun Pajak: Pelaku usaha perseorangan, pemilik toko fisik, pedagang grosir, dan pebisnis online memiliki waktu terpanjang yaitu 7 (tujuh) tahun pajak. Namun, penting digarisbawahi bahwa setelah tahun ketujuh terlampaui, orang pribadi usahawan wajib menyelenggarakan pembukuan atau menggunakan Norma Penghitungan Penghasilan Neto (NPPN) dengan memberitahukan ke KPP di awal tahun berjalan.
Fasilitas Omzet Bebas Pajak Rp 500 Juta untuk Orang Pribadi
Salah satu terobosan paling berpihak pada rakyat kecil dalam UU HPP dan Pasal 60 PP 55/2022 adalah pemberian batasan peredaran bruto tidak dikenai pajak hingga Rp 500.000.000 (lima ratus juta rupiah) dalam 1 (satu) Tahun Pajak. Fasilitas ini khusus diberikan kepada Wajib Pajak Orang Pribadi yang memiliki peredaran bruto tertentu, dan tidak berlaku bagi Wajib Pajak Badan (PT, CV, atau Koperasi).
Mekanisme perhitungannya bersifat kumulatif per bulan kalender. PPh Final 0,5% baru mulai disetorkan pada bulan di mana akumulasi omzet usaha telah menembus angka Rp 500 juta. Bagian omzet di bawah Rp 500 juta mendapatkan pembebasan pajak penuh tanpa perlu membayar setoran masa:
| Bulan | Omzet Bulanan | Akumulasi Omzet | Dasar Pengenaan Pajak (DPP) Kena Pajak | PPh Final 0,5% Terutang |
|---|---|---|---|---|
| Januari – April | Rp 100.000.000 / bln | Rp 400.000.000 | Rp 0 (Di bawah ambang 500 juta) | Rp 0 (Nihil) |
| Mei | Rp 150.000.000 | Rp 550.000.000 | Rp 50.000.000 (Porsi omzet di atas 500 jt) | Rp 250.000 |
| Juni | Rp 120.000.000 | Rp 670.000.000 | Rp 120.000.000 (Seluruh omzet kena pajak) | Rp 600.000 |
Meskipun pada bulan Januari hingga April pembayaran pajaknya nihil, Wajib Pajak Orang Pribadi tetap wajib mencatat rekapitulasi omzet bulanannya dengan tertib, karena rekapitulasi tersebut wajib dilampirkan dalam Formulir 1770 pada saat pelaporan SPT Tahunan Orang Pribadi. Bagi yang membutuhkan pendampingan, layanan jasa perpajakan UMKM profesional dapat membantu menyusun kertas kerja omzet bebas pajak ini secara rapi.
Komparasi Teknis: Skema Final 0,5% vs Tarif Umum Pasal 17
Perbedaan pokok skema final 0,5% dengan tarif umum adalah dasar pengenaan: tarif 0,5% memajaki omzet kotor tanpa memperhitungkan biaya operasional, sedangkan tarif umum Pasal 17 (22% badan) hanya memajaki laba bersih fiskal setelah dikurangi seluruh biaya riil operasional usaha.
Banyak pengusaha merasa cemas ketika batas waktu PPh Final 0,5% mereka habis, karena tarif PPh Badan umum terlihat jauh lebih tinggi secara persentase, yaitu 22%. Namun, terdapat keuntungan fundamental yang kerap terlewatkan:
| Parameter Penilaian | Skema PPh Final 0,5% (PP 55/2022) | Skema Tarif Umum (Pasal 17 jo. Pasal 31E) |
|---|---|---|
| Dasar Pengenaan Pajak | Peredaran Bruto (Omzet Kotor) bulanan. | Penghasilan Kena Pajak (Laba Bersih Fiskal). |
| Kondisi Bisnis Mengalami Rugi | Tetap wajib bayar pajak 0,5% dari omzet. | Pajak Nihil (Rp 0) dan rugi dapat dikompensasi 5 th. |
| Fasilitas Pengurangan Tarif | Tidak ada (tarif flat 0,5%). | Diskon tarif 50% (menjadi 11%) via Pasal 31E UU PPh. |
| Beban Biaya Operasional | Biaya gaji, sewa, bahan baku tidak mengurangi pajak. | Seluruh biaya sah (deductible expenses) mengurangi laba kena pajak. |
| Kewajiban Pembukuan | Cukup pencatatan omzet sederhana. | Wajib Laporan Keuangan Neraca & Laba Rugi lengkap. |
Berdasarkan Pasal 31E UU PPh, Wajib Pajak Badan dalam negeri dengan peredaran bruto hingga Rp 50 miliar mendapatkan fasilitas pengurangan tarif sebesar 50% atas Penghasilan Kena Pajak dari bagian peredaran bruto sampai dengan Rp 4,8 miliar. Artinya, tarif efektif pajak penghasilan yang dibayarkan hanyalah 11% dari laba bersih. Bagi industri dengan margin laba tipis (seperti distributor, perdagangan ritel, konstruksi skala kecil, atau manufaktur), skema pembukuan tarif umum justru kerap menghasilkan beban pajak yang jauh lebih adil dan hemat dibanding memotong 0,5% dari omzet kotor!
Dinamika Lapangan di Wilayah DIY & Jawa Tengah
Dalam aktivitas pendampingan perpajakan di koridor Daerah Istimewa Yogyakarta dan Jawa Tengah, kami mencatat fenomena yang cukup seragam di kalangan pelaku usaha. Pada kawasan bisnis dan sentra pendidikan di Kabupaten Sleman (terutama koridor padat Depok, Mlati, dan Ngaglik), banyak berdiri PT Perorangan dan CV bidang agensi periklanan, software house, kafe, dan logistik. Sebagian besar entitas ini didirikan pada kurun waktu 2021–2023.
Ketika KPP Pratama Sleman, KPP Pratama Bantul, atau KPP Pratama Yogyakarta menerbitkan SP2DK terkait ketidaksesuaian setoran PPh Masa, pengurus perusahaan kerap terkejut karena masa 3 tahun PT mereka telah habis tanpa disadari. Tanpa adanya sistem pembukuan dan rekonsiliasi fiskal terstruktur, mereka tidak memiliki buku besar, daftar aset, maupun rekap biaya operasional yang valid untuk menyusun SPT Tahunan Badan.
Hal serupa terjadi di sentra industri tekstil dan kuliner Solo (Surakarta), Klaten, hingga sentra manufaktur Semarang. Fiskus pada KPP Pratama Surakarta dan KPP Pratama Semarang melakukan pengawasan ketat terhadap Wajib Pajak badan yang masih menyetorkan kode akun pajak PPh Final 0,5% (KAP 411128 KJS 420) padahal masa berlakunya telah kedaluwarsa. Kondisi ini berisiko menimbulkan Surat Tagihan Pajak (STP) bunga pasal 19 UU KUP serta pembatalan status pemanfaatan tarif secara jabatan. Bila menerima surat semacam ini, silakan pelajari langkah penanganannya di panduan menghadapi SP2DK pajak KPP.
5 Langkah Sistematis Mempersiapkan Transisi ke Pembukuan
Bagi pelaku usaha yang mendekati batas akhir pemanfaatan PP 55/2022 atau yang secara sukarela ingin beralih ke tarif umum demi transparansi perbankan dan investor, berikut adalah 5 langkah mitigasi yang harus dijalankan:
1 Pisahkan Rekening Bisnis dari Rekening Pribadi Pemilik
Langkah paling fundamental dalam akuntansi adalah entitas terpisah (business entity concept). Segera tutup kebiasaan mencampur penerimaan kas pelanggan ke rekening pribadi direktur atau komisaris. Seluruh arus kas masuk dan keluar wajib melalui rekening bank atas nama entitas badan untuk memudahkan proses ekualisasi rekening koran saat diaudit.
2 Rapikan Bukti Transaksi Fisik dan Digital (Invoicing & Faktur)
Dalam skema tarif umum Pasal 17, biaya operasional hanya diakui oleh fiskus apabila didukung bukti transaksi yang sah (invoice, kuitansi bermaterai, bukti potong PPh, dan perjanjian kerja). Biasakan mengarsipkan dokumen transaksi secara sistematis sebagaimana diuraikan dalam panduan penyiapan data pajak perusahaan.
3 Susun Bagan Akun Standar (Chart of Accounts / COA)
Bangun bagan akun akuntansi yang mencerminkan karakteristik industri usaha Anda: Aktiva Lancar, Aktiva Tetap, Kewajiban Jangka Pendek/Panjang, Modal, Pendapatan, Harga Pokok Penjualan (HPP), serta Beban Operasional. Pastikan akun biaya dipisahkan antara yang dapat dibiayakan secara fiskal (deductible) dan yang harus dikoreksi positif (non-deductible).
4 Lakukan Penghitungan Angsuran PPh Pasal 25 Bulanan
Setelah beralih ke pembukuan tarif umum, perusahaan tidak lagi menyetorkan PPh Final di tanggal 15 setiap bulan. Sebagai gantinya, perusahaan memiliki kewajiban membayar cicilan PPh Pasal 25 yang dihitung dari sepertigabelas PPh terutang tahun sebelumnya, agar di akhir tahun pajak perusahaan tidak terbebani pembayaran kurang bayar (PPh Pasal 29) dalam jumlah besar sekaligus.
5 Bermitra dengan Konsultan Pajak & Akuntansi Bulanan
Menyusun laporan keuangan fiskal membutuhkan keahlian spesifik PSAK dan kepatuhan perpajakan. Menerapkan strategi konsultan pajak bulanan memungkinkan manajemen fokus mengejar pertumbuhan penjualan, sementara rekonsiliasi PPN, e-Bupot Unifikasi, dan laporan laba rugi bulanan dikawal langsung oleh konsultan pajak berlisensi BKP.
Kapan UMKM Wajib Mengukuhkan Diri Menjadi PKP?
Selain batas waktu PPh Final 0,5%, ada batasan krusial lain yang wajib diawasi, yaitu Pengusaha Kena Pajak (PKP). Sesuai PMK 164/2023 jo. UU PPN, apabila omzet bruto usaha Anda dalam suatu tahun buku telah menembus angka Rp 4,8 miliar, maka:
- Hak menggunakan tarif PPh Final 0,5% otomatis gugur untuk tahun pajak berikutnya, terlepas dari apakah jangka waktu 3 atau 4 tahun badan usaha sudah habis atau belum.
- Pengusaha wajib melaporkan usahanya untuk dikukuhkan sebagai PKP paling lambat akhir bulan berikutnya setelah bulan di mana peredaran bruto melampaui Rp 4,8 miliar.
- Setelah dikukuhkan sebagai PKP, entitas wajib memungut PPN 11% (atau 12% sesuai regulasi berjalan), menerbitkan e-Faktur Pajak Keluaran, dan melaporkan SPT Masa PPN setiap bulan. Layanan konsultan pajak badan usaha dan PT/CV kami siap membantu proses pengukuhan PKP hingga instalasi sertifikat elektronik.
Konsultasikan Batas Waktu & Skema Pajak Bisnis Anda
Apakah PT atau CV Anda mendekati akhir masa berlaku PPh Final 0,5%? Atau Anda ingin memastikan perhitungan omzet bebas pajak Rp 500 juta sudah tepat di mata fiskus KPP? Tim konsultan pajak berlisensi resmi BKP dan terdaftar di IKPI siap membantu penelaahan status fiskal, penyusunan laporan keuangan standar, dan pendampingan administrasi pajak terpadu.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.