Panduan Lengkap Pajak Dividen: Syarat Bebas PPh Investasi 3 Tahun PMK 18/2021, Tarif Final 10% Orang Pribadi, Dividen Badan Bebas Pajak, dan e-Reporting DJP
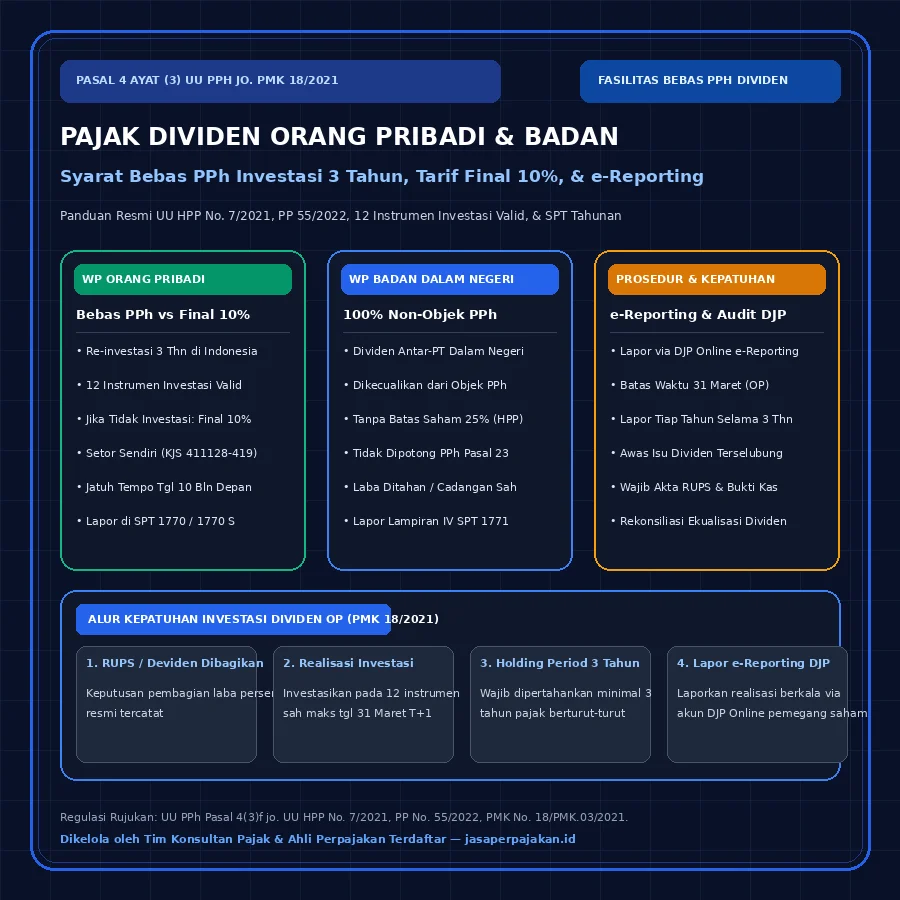
Pajak dividen adalah pengenaan PPh atas laba perseroan yang dibagikan kepada pemegang saham, di mana bagi Wajib Pajak Orang Pribadi dalam negeri berstatus bebas pajak (non-objek PPh) jika diinvestasikan di Indonesia minimal 3 tahun sesuai PMK 18/2021, atau dikenai PPh Final 10% jika tidak diinvestasikan.
Pembagian dividen merupakan momen krusial bagi para pemegang saham, pendiri bisnis, dan jajaran direksi perseroan terbatas (PT). Sebagai buah dari kinerja finansial perusahaan sepanjang tahun buku, dividen merepresentasikan distribusi laba bersih setelah pemenuhan kewajiban Pajak Penghasilan Badan. Namun, sejak berlakunya reformasi perpajakan nasional melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) dan aturan pelaksananya, lanskap pemajakan atas dividen di Indonesia mengalami pergeseran paradigma yang sangat fundamental.
Bagi pelaku usaha, pemodal ventura, dan pemilik PT di koridor Daerah Istimewa Yogyakarta dan Jawa Tengah — mulai dari kawasan bisnis Sleman (seperti Depok, Mlati, dan Ngaglik); sentra industri kreatif dan manufaktur di Kota Yogyakarta dan Bantul; hingga jejaring korporasi di Solo Raya (Surakarta, Sukoharjo), Klaten, dan Semarang — pemahaman mengenai perlakuan pajak dividen bukan sekadar kepatuhan formal, melainkan instrumen perencanaan pajak legal (tax planning) yang mampu menghemat arus kas pribadi maupun korporasi dalam jumlah yang sangat signifikan.
Dasar Hukum Baku Perlakuan Pajak Dividen
Ketentuan hukum formal pemajakan dividen diatur secara mengikat dalam: Pasal 4 ayat (3) huruf f Undang-Undang Pajak Penghasilan (UU PPh) sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 (UU HPP); Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang PPh; Peraturan Menteri Keuangan Nomor 18/PMK.03/2021 (PMK 18/2021) Bab II tentang Tata Cara Pengecualian Pengenaan PPh atas Dividen atau Penghasilan Lain; serta Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengenai legalitas laba ditahan dan Rapat Umum Pemegang Saham (RUPS).
Klasifikasi Pemajakan Dividen: Orang Pribadi vs Badan Usaha
Sebelum reformasi UU Cipta Kerja dan UU HPP diundangkan, seluruh dividen yang diterima oleh Wajib Pajak Orang Pribadi dalam negeri secara otomatis dipotong PPh Final Pasal 4 ayat (2) sebesar 10% oleh perusahaan pembayar dividen. Sementara itu, bagi Wajib Pajak Badan dalam negeri, dividen hanya bebas pajak jika kepemilikan saham pada perseroan yang membagikan dividen mencapai minimal 25%.
Aturan lama tersebut kini telah digantikan dengan skema baru yang jauh lebih ramah terhadap iklim investasi:
Dividen Diterima Wajib Pajak Orang Pribadi
- Fasilitas Bebas Pajak (Non-Objek): Dividen dikecualikan dari objek PPh jika diinvestasikan kembali di wilayah NKRI dalam jangka waktu minimal 3 (tiga) tahun pajak berturut-turut.
- Tidak Ada Pemotongan oleh Perusahaan: Pihak pembayar dividen (PT) dilarang memotong PPh atas pembagian dividen ke pemegang saham orang pribadi dalam negeri.
- Opsi PPh Final 10%: Apabila penerima dividen memilih untuk tidak menginvestasikan dananya (dikonsumsi langsung), pemegang saham wajib menyetor sendiri PPh Final 10% ke kas negara.
- Penyetoran Mandiri: Pembayaran dilakukan via Surat Setoran Pajak (SSP) dengan Kode Akun Pajak 411128 dan KJS 419 paling lambat tanggal 10 bulan berikutnya.
Dividen Diterima Wajib Pajak Badan Usaha
- 100% Non-Objek PPh Mutlak: Dividen yang berasal dari dalam negeri yang diterima oleh WP Badan dalam negeri (PT, CV, Koperasi, BUMN/BUMD) dikecualikan sepenuhnya dari objek PPh.
- Hapus Syarat Kepemilikan 25%: Tidak ada lagi batasan minimal kepemilikan saham. Kepemilikan saham 1%, 5%, maupun 80% seluruhnya berstatus non-objek pajak.
- Bebas Syarat Reinvestasi: WP Badan penerima dividen tidak diwajibkan melakukan reinvestasi 3 tahun layaknya orang pribadi. Dana dapat langsung dipakai untuk operasional atau modal kerja.
- Bebas PPh Pasal 23: Perusahaan pembayar dividen tidak memotong PPh 23, dan penerima dividen melaporkannya pada Lampiran IV SPT Tahunan PPh Badan 1771.
12 Saluran Instrumen Investasi Valid Sesuai PMK 18/2021
Agar Wajib Pajak Orang Pribadi berhak menikmati fasilitas pembebasan PPh atas dividen secara legal dan terhindar dari koreksi fiskal KPP, dana dividen wajib ditempatkan pada instrumen investasi yang diakui pemerintah. Sesuai ketentuan Pasal 34 dan 35 PMK No. 18/PMK.03/2021, terdapat 12 saluran penempatan investasi yang sah di wilayah Republik Indonesia:
| No | Kategori Instrumen Investasi | Kriteria Sesuai Regulasi PMK 18/2021 | Bukti Fisik Pendukung yang Wajib Disimpan |
|---|---|---|---|
| 1 | Surat Berharga Negara (SBN) | Surat Utang Negara (SUN) dan Surat Berharga Syariah Negara (SBSN) Republik Indonesia. | Bukti konfirmasi kepemilikan sub-registry / kustodian bank. |
| 2 | Obligasi / Sukuk BUMN & Swasta | Obligasi atau sukuk korporasi yang perdagangan instrumennya diawasi oleh Otoritas Jasa Keuangan (OJK). | Nota konfirmasi transaksi broker / kustodian resmi. |
| 3 | Pasar Modal (Saham Terdaftar BEI) | Saham emiten yang tercatat dan diperdagangkan secara resmi di Bursa Efek Indonesia (BEI). | Laporan portofolio bulanan KSEI dan rekening efek sekuritas. |
| 4 | Reksa Dana & Kontrak Kolektif | Unit penyertaan reksa dana konvensional maupun syariah, KIK-EBA, dan DIRE. | Surat konfirmasi kepemilikan unit dari Manajer Investasi / Bank Kustodian. |
| 5 | Penyertaan Modal Langsung pada PT Baru | Penyertaan modal pada perseroan terbatas (PT) yang baru didirikan sebagai pemegang saham pendiri. | Akta Pendirian Notaris, SK Kemenkumham, dan bukti setor modal rekening PT. |
| 6 | Peningkatan Modal PT yang Sudah Berdiri | Penyertaan modal saham tambahan untuk ekspansi pada PT yang sudah aktif beroperasi di Indonesia. | Akta RUPS Peningkatan Modal, bukti transfer rekening koran, persetujuan Kemenkumham. |
| 7 | Pembiayaan UMKM / P2P Lending OJK | Kerja sama pembiayaan modal kerja pada pelaku UMKM atau fintech lending berizin resmi OJK. | Perjanjian pembiayaan bermeterai, bukti transfer, dan konfirmasi platform berizin. |
| 8 | Instrumen Keuangan Perbankan | Deposito berjangka, tabungan khusus investasi, atau sertifikat deposito pada bank umum nasional/syariah. | Bilyet deposito atau rekening koran perbankan atas nama Wajib Pajak. |
| 9 | Emas Batangan (Logam Mulia) | Emas batangan kadar kemurnian minimal 99,99% bersertifikat resmi (misal: PT Antam Tbk). | Faktur pembelian resmi dengan nomor seri emas dan NPWP pembeli. |
| 10 | Properti Tanah & Bangunan Bukan Subsidi | Investasi tanah, ruko, gedung kantor, atau rumah hunian komersial berlokasi di wilayah Indonesia. | Akta Jual Beli (AJB) PPAT, sertifikat SHM/SHGB, dan bukti pembayaran BPHTB. |
| 11 | Asuransi Dwiguna / Unit Link | Produk asuransi yang dikaitkan dengan investasi yang diterbitkan oleh perusahaan asuransi nasional. | Polis asuransi dan konfirmasi mutasi premi investasi berkala. |
| 12 | Investasi Sektor Riil Non-Badan | Kerja sama bagi hasil pada usaha produktif lokal yang memiliki legalitas dan izin berusaha lengkap. | Perjanjian kemitraan notariil dan catatan pembukuan operasional usaha. |
Jangka Waktu Holding Period dan Batas Waktu Investasi
Fasilitas bebas pajak dividen tidak berlaku tanpa batasan waktu. Direktorat Jenderal Pajak menetapkan dua batasan waktu yang sangat ketat:
Batas Realisasi Investasi Dividen
Reinvestasi dividen wajib dilaksanakan paling lambat pada akhir bulan ketiga (31 Maret) setelah berakhirnya tahun pajak dividen diterima atau diperoleh bagi Wajib Pajak Orang Pribadi. Contoh: Dividen dibagikan dan cair ke rekening pemegang saham pada bulan Agustus 2026 (Tahun Pajak 2026), maka batas akhir dana tersebut harus masuk ke instrumen investasi adalah tanggal 31 Maret 2027.
Masa Tahan Minimum (Holding Period 3 Tahun Pajak)
Investasi tersebut wajib dipertahankan sekurang-kurangnya selama 3 (tiga) tahun pajak berturut-turut terhitung sejak tahun pajak dividen diterima. Pengalihan antar instrumen investasi (misalnya dari deposito dipindahkan ke emas batangan atau saham BEI) diperbolehkan secara hukum, sepanjang dana tidak ditarik untuk keperluan konsumsi pribadi dan bukti mutasi tercatat rapi.
Simulasi Komparasi: Dividen Diinvestasikan vs Dikenai PPh Final 10%
Untuk mengilustrasikan dampak finansialnya secara nyata, mari kita telaah studi kasus pebisnis di kawasan industri dan perkantoran Sleman Yogyakarta:
Studi Kasus Pembagian Dividen Pemegang Saham PT
Bapak Hendra dan Ibu Ratna adalah pemegang saham masing-masing 50% pada PT Berkah Logistik Mataram, sebuah perseroan logistik yang berkedudukan di wilayah KPP Pratama Sleman. Pada RUPS Tahunan tanggal 15 Mei 2026, perseroan memutuskan membagikan dividen tunai sebesar Rp 1.000.000.000 dari laba bersih ditahan tahun buku sebelumnya. Masing-masing pemegang saham menerima dividen bersih sebesar Rp 500.000.000 pada tanggal 20 Mei 2026.
Bapak Hendra menempatkan dana dividen Rp 500.000.000 ke Obligasi Negara Ritel (ORI) sebesar Rp 300.000.000 dan saham LQ45 di BEI sebesar Rp 200.000.000 pada bulan Juli 2026.
- PPh Final Terutang: Rp 0 (Bebas Pajak 100%)
- Penghematan Pajak Kas: Rp 50.000.000
- Kewajiban Administrasi: Lapor e-Reporting Investasi DJP Online setiap 31 Maret selama 3 tahun.
Ibu Ratna menggunakan dana dividen Rp 500.000.000 untuk renovasi villa keluarga dan liburan ke luar negeri (tidak diinvestasikan pada instrumen valid PMK 18/2021).
- PPh Final Terutang: 10% x Rp 500.000.000 = Rp 50.000.000
- Batas Setor Mandiri: Maksimal tanggal 10 Juni 2026 (KJS 411128-419)
- Kewajiban Administrasi: Lapor bukti NTPN pada SPT Tahunan Orang Pribadi 1770 S Lampiran PPh Final.
Dari simulasi di atas, terlihat jelas bahwa kepatuhan memahami mekanisme PMK 18/2021 secara langsung mengamankan likuiditas kas pemegang saham sebesar puluhan hingga ratusan juta rupiah tanpa menyalahi hukum perpajakan nasional. Untuk skenario pembebasan pajak optimal bagi entitas usaha Anda, Anda dapat memanfaatkan paket tarif konsultasi pajak komprehensif dari tim spesialis kami.
Panduan Pelaporan e-Reporting Dividen dan Investasi di DJP Online
Fasilitas bebas pajak tidak terjadi secara otomatis tanpa pelaporan formal. Kegagalan menyampaikan laporan realisasi investasi merupakan alasan nomor satu mengapa KPP menerbitkan SP2DK penagihan PPh Final 10% plus denda bunga. Berikut tahapan resmi pelaporan via portal DJP Online:
Langkah 1: Aktivasi Fitur e-Reporting Investasi
Login ke akun djponline.pajak.go.id menggunakan NPWP/NIK dan kata sandi pemegang saham orang pribadi. Masuk ke tab Profil > pilih sub-menu Aktivasi Fitur > beri centang pada modul e-Reporting Investasi > klik Ubah Fitur Layanan. Sistem akan melakukan refresh dan memunculkan modul pelaporan pada tab Layanan.
Langkah 2: Pengisian Tab Pelaporan Dividen
Pilih menu Layanan > e-Reporting Investasi > klik Lapor. Masukkan data dividen yang diterima: NPWP perusahaan pembagi dividen, nama PT, tanggal penerimaan dividen sesuai akta RUPS/rekening bank, jumlah dividen yang diterima, serta nilai dividen yang dialokasikan untuk diinvestasikan.
Langkah 3: Input Rincian Instrumen Investasi
Pada bagian realisasi investasi, pilih bentuk instrumen (misal: Surat Berharga Negara, Saham BEI, Emas Batangan, atau Penyertaan Modal PT). Cantumkan nomor identitas instrumen (nomor rekening efek, nomor seri bilyet, nomor sertifikat, atau nomor SK Kemenkumham PT), tanggal penempatan dana, serta nilai nominal rupiah yang diinvestasikan.
Langkah 4: Penyampaian Berkala Selama 3 Tahun Berturut-turut
Kirim laporan dan simpan Bukti Penerimaan Elektronik (BPE) resmi. Ingat: Laporan realisasi wajib disampaikan setiap tahun paling lambat tanggal 31 Maret selama 3 tahun masa holding period. Jika tahun ke-2 atau ke-3 Anda lupa lapor, sistem pengawasan fiskal KPP akan menandai akun Anda sebagai wajib pajak non-kompalin dan mengirimkan surat konfirmasi SP2DK.
Titik Rawan Audit Pajak: Dividen Terselubung & Pinjaman Pemegang Saham
Dalam praktik pengawasan Account Representative (AR) di berbagai KPP Pratama wilayah DIY dan Jateng (seperti KPP Pratama Sleman, Bantul, Surakarta, Klaten, hingga Semarang), pos neraca yang paling kerap dibidik adalah Piutang Pemegang Saham / Direksi.
Banyak pemilik PT mengambil uang kas perusahaan secara berkala untuk keperluan pribadi (pembelian kendaraan pribadi, renovasi rumah, atau dana darurat) dan membukukannya sebagai "Pinjaman Direksi/Pemegang Saham" tanpa bunga dan tanpa jangka waktu pengembalian yang jelas. Berdasarkan Pasal 18 ayat (3) UU PPh jo. PP 55/2022 dan prinsip substance over form, fiskus berhak mereklasifikasi pinjaman tersebut sebagai Dividen Terselubung (Constructive Dividend)!
Risiko Fiskal Reklasifikasi Dividen Terselubung
Jika penarikan kas perusahaan dikoreksi menjadi dividen terselubung oleh auditor pajak, perusahaan pembayar akan dikenai sanksi kelalaian pemotongan PPh Pasal 4 ayat (2), diterbitkan SKPKB plus sanksi bunga Pasal 13 ayat (2) UU KUP. Lebih buruk lagi, karena dividen tersebut tidak melalui prosedur formal dan tidak dilaporkan investasinya, penerima dana kehilangan hak atas fasilitas pembebasan pajak dan dipaksa melunasi PPh Final 10% beserta sanksi denda keterlambatan!
Mitigasi: Pastikan setiap pengeluaran dividen selalu disahkan melalui Risalah RUPS resmi, didukung kecukupan saldo laba ditahan (retained earnings), serta diintegrasikan dengan sistem pembukuan dan laporan keuangan standar PSAK yang akuntabel.
Sinkronisasi Pelaporan Dividen pada SPT Tahunan PPh Badan dan Orang Pribadi
Agar seluruh ekosistem perpajakan grup usaha Anda steril dari sengketa, pelaporan dividen wajib sinkron antara SPT Tahunan Badan pemotong dengan SPT Tahunan Orang Pribadi penerima:
Pada SPT Tahunan Badan (Formulir 1771)
- Dicatat pada Lampiran V: Daftar Pemegang Saham / Pemilik Modal dan Jumlah Dividen yang Dibagikan.
- Memastikan pos Laba Ditahan pada Neraca Komersial (Lampiran 8A) berkurang sesuai nilai dividen yang disahkan RUPS.
- Jika perseroan merupakan penerima dividen dari PT lain, laporkan pada Lampiran IV Bagian B sebagai Penghasilan yang Tidak Termasuk Objek Pajak.
- Sinkronkan data dengan fasilitas diskon tarif Pasal 31E UU PPh jika omzet tahunan perusahaan berada di bawah Rp 50 miliar.
Pada SPT Tahunan Orang Pribadi (Formulir 1770 / 1770 S)
- Jika Diinvestasikan (Bebas PPh): Dilaporkan pada Lampiran III Bagian B: Penghasilan yang Tidak Termasuk Objek Pajak (kolom Dividen).
- Aset hasil investasi (misal: emas batangan, SBN, saham, properti) wajib ditambahkan pada Daftar Harta Akhir Tahun (Lampiran II / Lampiran IV).
- Jika Tidak Diinvestasikan (Final 10%): Dilaporkan pada Lampiran III Bagian A: Penghasilan yang Dikenakan PPh Final dengan mencantumkan DPP dan nilai PPh terpotong/disetor.
- Pastikan mutasi kas di rekening koran bank pribadi selaras dengan arus dividen yang dilaporkan.
Konsultasi dan Pendampingan Pajak Dividen Terpercaya
Mengatur kepatuhan dividen membutuhkan presisi tinggi dalam memadukan hukum perseroan (UU PT), akuntansi keuangan komersial, dan peraturan perpajakan mutakhir. Kesalahan administratif kecil dalam penginputan e-Reporting atau keterlambatan penyetoran PPh Final dapat berujung pada hilangnya fasilitas bebas pajak yang sangat merugikan.
Melalui layanan spesialis di konsultan pajak badan usaha dan layanan pajak orang pribadi, tim konsultan pajak berizin resmi (BKP) jasaperpajakan.id siap membantu perseroan Anda mulai dari:
- Penyusunan simulasi tax planning dividen vs kenaikan gaji direksi vs tantiem/bonus akhir tahun.
- Verifikasi keabsahan 12 instrumen reinvestasi agar memenuhi kualifikasi yuridis PMK 18/2021.
- Pengelolaan pelaporan e-Reporting Dividen dan Investasi di DJP Online secara tepat waktu dan akurat.
- Pencegahan dan pendampingan resmi penanganan SP2DK terkait isu dividen terselubung dan pinjaman pemegang saham.
- Konsultasi jarak jauh yang fleksibel melalui layanan konsultasi pajak online interaktif bagi pengusaha di seluruh nusantara.
Ingin Menikmati Dividen Bebas Pajak Secara Aman & Legal?
Diskusikan rencana pembagian dividen perusahaan Anda bersama praktisi konsultan pajak bersertifikat kami. Kami membantu mengamankan kepatuhan fiskal korporasi sekaligus mengoptimalkan hak fasilitas pajak pemegang saham Anda.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.