Panduan Lengkap Pajak Hibah, Warisan, dan Harta Keluarga Berdasarkan UU HPP: Kriteria Bebas PPh, SKB Tanah Bangunan, dan Tata Cara Lapor SPT
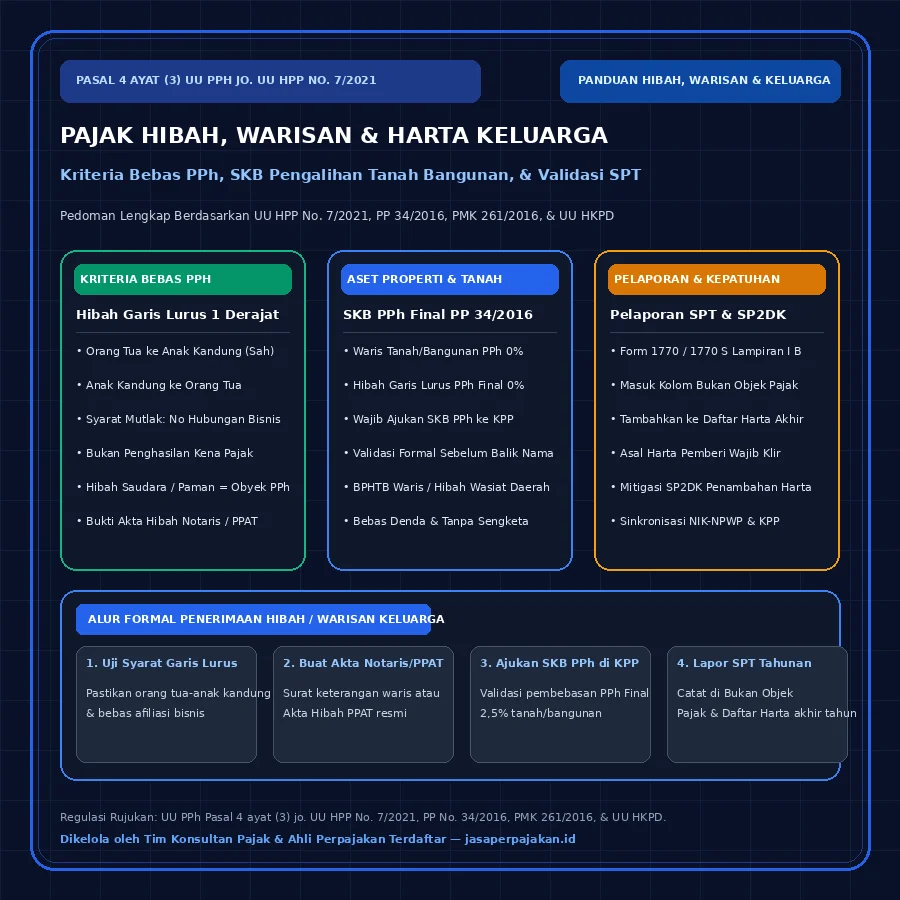
Hibah dan warisan bukan merupakan objek Pajak Penghasilan (PPh) sesuai Pasal 4 ayat (3) UU PPh jo. UU HPP No. 7/2021, dengan syarat hibah diterima oleh keluarga sedarah dalam garis keturunan lurus satu derajat tanpa hubungan usaha. Untuk aset tanah atau bangunan, penerima wajib memperoleh Surat Keterangan Bebas (SKB) PPh dari KPP agar dibebaskan dari tarif PPh Final 2,5%.
Peralihan kekayaan antaranggota keluarga — baik melalui instrumen hibah semasa hidup maupun pembagian warisan setelah pewaris wafat — merupakan peristiwa hukum perdata yang memiliki konsekuensi administratif perpajakan yang sangat krusial. Di tengah masyarakat umum, berkembang mitos yang keliru bahwa perpindahan aset keluarga selalu otomatis bebas dari pantauan aparat perpajakan tanpa memerlukan pembuktian formal apa pun. Sebaliknya, tidak sedikit pula wajib pajak yang mengira bahwa menerima hibah atau warisan akan langsung dikenai potongan pajak penghasilan yang memberatkan.
Faktanya, Direktorat Jenderal Pajak (DJP) melalui integrasi data perbankan, data pertanahan Kementerian ATR/BPN, laporan notaris/PPAT, serta sistem administrasi perpajakan Core Tax, secara otomatis memantau fluktuasi penambahan aset wajib pajak setiap tahunnya. Banyak wajib pajak orang pribadi dan keluarga pemilik bisnis di koridor Daerah Istimewa Yogyakarta dan Jawa Tengah — mulai dari keluarga pengusaha dan profesional di Sleman (terutama kawasan berkembang seperti Depok, Mlati, dan Ngaglik); pemilik aset properti dan hotel di Kota Yogyakarta dan Bantul; pengusaha manufaktur serta pedagang di Solo Raya (Surakarta, Sukoharjo, Karanganyar); hingga pemilik perkebunan dan pabrik di Klaten dan Semarang — mendadak menerima surat permintaan penjelasan atas data dan/atau keterangan (surat panggilan SP2DK) dari KPP setempat karena lonjakan nilai harta di Surat Pemberitahuan (SPT) Tahunan yang tidak didukung oleh pembuktian hukum dan dokumen administratif yang sah.
Dasar Hukum Baku Pengecualian Objek Pajak Hibah & Warisan
Ketentuan resmi mengenai perlakuan perpajakan atas hibah dan warisan diatur secara hierarkis dalam: Pasal 4 ayat (3) huruf a angka 2 dan huruf b Undang-Undang Pajak Penghasilan (UU PPh) sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Peraturan Pemerintah Nomor 34 Tahun 2016 (PP 34/2016) tentang PPh atas Pengalihan Hak atas Tanah dan/atau Bangunan; Peraturan Menteri Keuangan Nomor 261/PMK.03/2016 jo. regulasi tata kelola administrasi DJP terkait Surat Keterangan Bebas (SKB); serta Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) terkait pengenaan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB).
Pajak Hibah: Kriteria Garis Lurus Satu Derajat & Syarat Bebas PPh
Hibah menurut Kitab Undang-Undang Hukum Perdata (KUHPerdata) adalah suatu perjanjian dengan mana si penghibah, di waktu hidupnya, dengan cuma-cuma dan dengan tidak dapat ditarik kembali, menyerahkan suatu barang guna keperluan si penerima hibah yang menerima penyerahan itu. Dalam kacamata hukum perpajakan Indonesia, tidak semua pemberian cuma-cuma otomatis bebas dari pajak.
Berdasarkan Pasal 4 ayat (3) huruf a angka 2 UU PPh jo. UU HPP, harta hibahan dikecualikan sebagai objek Pajak Penghasilan (bukan objek pajak) hanya jika memenuhi dua kriteria kumulatif berikut:
- Hubungan Kekerabatan Garis Keturunan Lurus Satu Derajat: Hibah wajib diberikan antara pihak keluarga sedarah dalam garis keturunan lurus satu derajat. Hubungan ini hanya mencakup dua arah: ayah/ibu kandung kepada anak kandung, atau sebaliknya anak kandung kepada ayah/ibu kandung. Hubungan horizontal (seperti hibah dari kakak kandung kepada adik kandung) atau garis miring (seperti hibah dari paman/bibi kepada keponakan, atau kakek kepada cucu yang orang tuanya masih hidup) bukan merupakan garis lurus satu derajat dan secara hukum perpajakan diperlakukan sebagai penghasilan kena pajak bagi penerimanya.
- Tidak Ada Hubungan Usaha, Pekerjaan, Kepemilikan, atau Penguasaan: Antara pemberi hibah dan penerima hibah tidak boleh memiliki hubungan afiliasi bisnis, seperti hubungan majikan dengan karyawan, hubungan mitra dagang, maupun kepemilikan saham/pengendalian perusahaan. Apabila seorang ayah yang merupakan pemegang saham pengendali suatu PT menghibahkan sejumlah dividen atau uang kas kepada anaknya yang menjabat sebagai Direktur perusahaan tanpa dasar pemisahan entitas yang jelas, DJP berpotensi mengoreksi transaksi tersebut sebagai kompensasi gaji terselubung atau dividen yang terkena ketentuan pajak.
| Hubungan Keluarga | Status Objek PPh (UU HPP) | Perlakuan Pajak bagi Penerima | Kewajiban Dokumen Pembuktian |
|---|---|---|---|
| Orang Tua ke Anak Kandung (Sah) | Bukan Objek Pajak | Bebas PPh (Tarif 0%), wajib lapor di SPT Tahunan Bagian B | Kartu Keluarga (KK), Akta Kelahiran, Akta Hibah Notaris/PPAT |
| Anak Kandung ke Orang Tua | Bukan Objek Pajak | Bebas PPh, wajib dilaporkan pada kolom bukan objek pajak | Kartu Keluarga, Akta Kelahiran anak, Surat Pernyataan Hibah |
| Kakak ke Adik / Adik ke Kakak | Objek Pajak PPh | Dikenakan tarif PPh Pasal 17 progresif (5% s.d. 35%) | Dihitung sebagai penghasilan lain-lain di SPT Orang Pribadi |
| Kakek/Nenek ke Cucu | Objek PPh (Dua Derajat) | Dianggap hibah garis lurus dua derajat, menjadi objek PPh kecuali diatur khusus | Diperlukan tax planning suksesi melalui orang tua perantara |
| Paman/Tante ke Keponakan / Pihak Ketiga | Objek Pajak PPh | Penghasilan kena pajak penuh sesuai tarif umum PPh Orang Pribadi | Wajib setor PPh dan lapor di SPT Tahunan 1770/1770 S |
Pajak Warisan: Ketentuan Bebas PPh & Status Harta Peninggalan Belum Terbagi
Berbeda dengan hibah yang mensyaratkan kriteria garis keturunan lurus satu derajat, ketentuan warisan diatur secara tersendiri dalam Pasal 4 ayat (3) huruf b UU PPh jo. UU HPP. Undang-undang menegaskan secara mutlak bahwa: "Yang dikecualikan dari objek pajak adalah warisan."
Artinya, seluruh aset yang diterima oleh ahli waris yang sah menurut hukum waris (baik berdasarkan hukum perdata barat BW, hukum Islam, maupun hukum adat yang diakui) merupakan Bukan Objek Pajak Penghasilan. Namun demikian, terdapat beberapa prinsip kepatuhan yang harus diperhatikan oleh para ahli waris:
- Riwayat Harta Pewaris (Clear History): Harta yang diwariskan harus merupakan harta yang asal-usulnya telah dilaporkan dalam SPT Tahunan si pewaris semasa hidupnya, atau berasal dari penghasilan yang telah dikenai pajak/bukan objek pajak. Jika pewaris memiliki aset bernilai miliaran rupiah yang belum pernah dilaporkan dalam SPT Tahunan, KPP berwenang melakukan klarifikasi kepada para ahli waris sebelum proses administrasi pelepasan status warisan disetujui.
- Warisan Belum Terbagi Sebagai Subjek Pajak Pengganti: Berdasarkan Pasal 2 ayat (1) huruf b UU PPh, warisan yang belum terbagi diperlakukan sebagai satu kesatuan subjek pajak pengganti menggantikan mereka yang berhak (ahli waris). Apabila harta warisan tersebut masih menghasilkan pemasukan (seperti ruko yang disewakan, perkebunan, atau dividen saham) sebelum akta pembagian waris dibuat, maka penghasilan tersebut wajib dilaporkan menggunakan NPWP si pewaris atau NPWP warisan belum terbagi.
- Pengakhiran NPWP Pewaris: Setelah seluruh harta warisan selesai dibagikan kepada masing-masing ahli waris secara sah, perwakilan ahli waris dapat mengajukan permohonan penghapusan NPWP orang pribadi almarhum/almarhumah ke KPP terdaftar dengan melampirkan Surat Keterangan Kematian dan Surat Pernyataan Pembagian Waris.
Peralihan Aset Tanah & Bangunan: Prosedur Pengajuan SKB PPh Final PP 34/2016
Titik kritis yang paling sering menimbulkan sengketa dan beban finansial tidak terduga terjadi pada saat peralihan hak atas tanah dan/atau bangunan. Berdasarkan Peraturan Pemerintah Nomor 34 Tahun 2016 (PP 34/2016), setiap transaksi pengalihan hak atas tanah dan bangunan pada umumnya dikenakan PPh Final Pasal 4 ayat (2) dengan tarif 2,5% dari nilai pengalihan bruto (nilai transaksi atau Nilai Jual Objek Pajak/NJOP, mana yang lebih tinggi).
Namun, Pasal 6 PP 34/2016 secara tegas mengecualikan kewajiban pembayaran PPh Final 2,5% tersebut untuk dua kondisi peralihan keluarga:
- Pengalihan tanah dan/atau bangunan karena warisan kepada ahli waris yang sah.
- Pengalihan tanah dan/atau bangunan melalui hibah kepada keluarga sedarah dalam garis keturunan lurus satu derajat, sepanjang tidak ada hubungan dengan usaha, pekerjaan, kepemilikan, atau penguasaan antara pihak-pihak yang bersangkutan.
Meskipun tarif pajaknya adalah 0% (dikecualikan), pembebasan tersebut tidak terjadi secara otomatis di hadapan Pejabat Pembuat Akta Tanah (PPAT) atau Badan Pertanahan Nasional (BPN). Penerima hibah atau ahli waris wajib mengurus Surat Keterangan Bebas (SKB) PPh atas Pengalihan Hak atas Tanah dan/atau Bangunan ke KPP tempat pihak yang mengalihkan hak terdaftar. Tanpa adanya SKB resmi berbarcode dari DJP, PPAT dilarang menandatangani Akta Hibah atau Akta Pembagian Hak Bersama (APHB), dan Kantor Pertanahan tidak akan memproses balik nama sertifikat.
Persyaratan Dokumen Pengajuan SKB PPh Tanah & Bangunan ke KPP
- Formulir Permohonan SKB PPh resmi sesuai format DJP.
- Fotokopi Kartu Tanda Penduduk (KTP) dan Kartu Keluarga (KK) pemberi dan penerima hibah yang membuktikan hubungan anak-orang tua.
- Akta Kelahiran anak yang dilegalisasi.
- Fotokopi Sertifikat Hak Milik (SHM) / HGB dan SPPT PBB tahun berjalan.
- Surat Pernyataan Hibah bermeterai yang menerangkan tidak adanya hubungan usaha, kepemilikan, atau pekerjaan.
- Bukti pelaporan SPT Tahunan pemberi hibah untuk tahun pajak terakhir.
- Formulir Permohonan SKB Warisan dari seluruh ahli waris.
- Surat Keterangan Kematian resmi dari instansi berwenang (Kelurahan/Dukcapil).
- Surat Keterangan Hak Waris (SKHW) dari Kelurahan/Kecamatan bagi WNI Pribumi, atau Akta Notaris bagi WNI Tionghoa/Eropa.
- Fotokopi Kartu Keluarga seluruh ahli waris.
- Fotokopi Sertifikat Tanah dan SPPT PBB terbaru.
- Surat Pernyataan Pembagian Harta Warisan bila disepakati pembagian tertentu.
- Bukti kepatuhan SPT Tahunan pewaris sebelum wafat.
Perbedaan PPh Pusat vs BPHTB Daerah pada Hibah dan Warisan
Kekeliruan umum yang sering kali dialami oleh masyarakat di Yogyakarta, Sleman, Bantul, Solo, Klaten, dan Semarang adalah menyamakan pembebasan Pajak Penghasilan (PPh) pusat dengan pembebasan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) daerah.
PPh adalah pajak yang dipungut oleh Pemerintah Pusat melalui DJP, sedangkan BPHTB adalah pajak daerah yang dikelola oleh Badan Pengelolaan Keuangan dan Pendapatan Daerah (Bapenda) kabupaten/kota berdasarkan UU No. 1 Tahun 2022 tentang HKPD. Ketika wajib pajak mendapatkan SKB PPh 0% dari KPP, hal tersebut hanya membebaskan kewajiban PPh Final 2,5%, tetapi tidak otomatis membebaskan pembayaran BPHTB.
Untuk perolehan hak karena hibah wasiat atau warisan, UU HKPD memberikan fasilitas pengurang Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP) yang jauh lebih besar dibandingkan perolehan jual beli biasa:
- NPOPTKP Transaksi Jual Beli Standar: Ditetapkan paling rendah sebesar Rp80.000.000,- untuk setiap wajib pajak.
- NPOPTKP Khusus Warisan & Hibah Wasiat: Sesuai Pasal 44 ayat (2) UU HKPD, NPOPTKP perolehan hak karena hibah wasiat atau warisan ditetapkan paling rendah sebesar Rp300.000.000,- (tiga ratus juta rupiah) kepada orang pribadi yang masih dalam hubungan keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah dengan pemberi hibah wasiat atau pewaris.
Dengan demikian, jika seorang anak di Sleman atau Surakarta menerima warisan tanah dengan nilai NJOP/NPOP Rp500.000.000,-, maka dasar pengenaan BPHTB adalah selisihnya, yaitu Rp500.000.000 - Rp300.000.000 = Rp200.000.000. Dengan tarif BPHTB daerah sebesar 5%, pajak BPHTB terutang adalah 5% x Rp200.000.000 = Rp10.000.000,-.
Tata Cara Pelaporan Hibah dan Warisan di SPT Tahunan Orang Pribadi
Setelah proses hukum perdata dan penerbitan SKB dari KPP selesai, penerima hibah atau ahli waris memiliki kewajiban administratif untuk mencantumkan aset tersebut dalam Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan Orang Pribadi (Formulir 1770 atau 1770 S) yang dilaporkan setiap tahun paling lambat tanggal 31 Maret.
Terdapat 2 (dua) bagian penting dalam formulir SPT Tahunan yang wajib diisi secara sinkron:
1. Lampiran I Bagian B: Penghasilan yang Tidak Termasuk Objek Pajak
Pada Formulir 1770-III atau 1770 S Lampiran I Bagian B, masukkan total nilai wajar atau nilai perolehan atas harta yang diterima:
- Untuk Warisan: Masukkan nilai harta pada baris "Warisan" (Kode 3).
- Untuk Hibah: Masukkan nilai harta pada baris "Harta hibahan yang diterima oleh keluarga sedarah dalam garis keturunan lurus satu derajat..." (Kode 2).
Pencantuman di bagian ini menjadi justifikasi fiskal resmi mengapa kekayaan bersih (net worth) wajib pajak meningkat tanpa diimbangi oleh pembayaran PPh terutang dalam tahun berjalan.
2. Lampiran II: Daftar Harta pada Akhir Tahun Pajak
Tambahkan aset baru tersebut ke dalam tabel Daftar Harta Akhir Tahun:
- Kode Harta: Pilih kode yang sesuai (misal:
061untuk Tanah dan Bangunan Tempat Tinggal,011untuk Uang Tunai,041untuk Saham PT Tertutup). - Nama Harta & Deskripsi: Cantumkan identitas spesifik aset, nomor sertifikat SHM/HGB, nomor rekening tabungan, atau nomor BPKB kendaraan.
- Tahun Perolehan: Tahun terjadinya serah terima hibah atau tahun pembagian warisan disahkan.
- Harga Perolehan: Nilai pasar wajar saat perolehan atau nilai NJOP pada SPPT PBB tahun peralihan.
- Keterangan: Cantumkan keterangan jelas, seperti "Hibah dari Orang Tua kandung sesuai Akta Notaris No. XX" atau "Warisan almarhum Ayah sesuai SKHW No. YY".
Mitigasi Surat Panggilan SP2DK KPP atas Penambahan Harta Keluarga
Account Representative (AR) di KPP Pratama Sleman, KPP Pratama Bantul, KPP Pratama Yogyakarta, KPP Pratama Surakarta, maupun KPP di wilayah Semarang secara rutin menjalankan algoritma wealth reconciliation untuk mencocokkan data kepemilikan aset dengan penghasilan yang dilaporkan wajib pajak. Ketika sistem mendeteksi seorang anak muda atau pengusaha pemula membeli mobil mewah, mendirikan rumah tinggal, atau memiliki saldo tabungan miliaran rupiah tanpa penghasilan neto yang memadai di SPT Tahunan, sistem otomatis menerbitkan SP2DK.
Untuk mengantisipasi dan menjawab surat panggilan SP2DK terkait harta keluarga secara elegan dan tuntas, langkah-langkah mitigasi berikut mutlak disiapkan:
- Sinkronisasi SPT Orang Tua dan Anak: Pastikan pada tahun pajak yang sama saat anak melaporkan penerimaan hibah pada kolom bukan objek pajak, orang tua juga melaporkan pengurangan harta tersebut pada SPT Tahunannya. Jika orang tua memberikan uang tunai Rp1 Miliar kepada anak dari tabungannya, saldo kas orang tua di SPT berkurang Rp1 Miliar dan saldo kas anak bertambah Rp1 Miliar. Ketidaksinkronan data antardua SPT ini merupakan alasan nomor satu penerbitan SP2DK.
- Bukti Rekening Koran yang Riil & Jelas: Hindari penyerahan uang tunai fisik tanpa jejak perbankan (cash hand-to-hand) dalam jumlah besar. Transfer dana perbankan dengan berita transfer yang eksplisit (misal: "Hibah Dana Keluarga untuk Anak Kandung") memberikan kekuatan pembuktian yang tidak dapat disanggah saat klarifikasi di kantor pajak.
- Kesiapan Dokumen Otentik (Legal Chain): Selalu simpan salinan akta notaris, kartu keluarga legalisir, akta kelahiran, dan fotokopi sertifikat yang telah divalidasi. Jangan menunda pembuatan akta hibah hingga beberapa tahun setelah penyerahan aset fisik dilakukan.
- Konsultasi Perencanaan Harta (Tax Planning Suksesi): Untuk keluarga pengusaha yang memiliki portofolio kepemilikan saham di perusahaan keluarga, pengalihan saham kepada generasi penerus harus dipersiapkan dengan cermat agar tidak memicu koreksi keuntungan pengalihan harta (capital gain) atau dividen terselubung. Pelajari juga panduan teknis terkait pembebasan PPh dividen investasi PMK 18/2021 dan ketentuan penyusutan fiskal aset tetap PMK 72/2023 agar seluruh portofolio bisnis dan aset keluarga tetap selaras.
Butuh Bantuan Pengurusan SKB PPh Warisan atau Mitigasi SP2DK Harta Keluarga?
Tim konsultan pajak terdaftar kami siap mendampingi Anda dalam penyusunan permohonan SKB PPh final tanah/bangunan di KPP, review kepatuhan pembukuan dan pelaporan SPT Tahunan Orang Pribadi, serta pendampingan resmi klarifikasi SP2DK keluarga di seluruh wilayah Yogyakarta, Solo Raya, Klaten, dan Semarang.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.