Panduan Lengkap Pajak Jual Beli Tanah dan Bangunan (PHTB): Ketentuan PPh Final 2,5% PP 34/2016, Validasi e-PHTB DJP, BPHTB 5%, dan Aspek PPN 11%
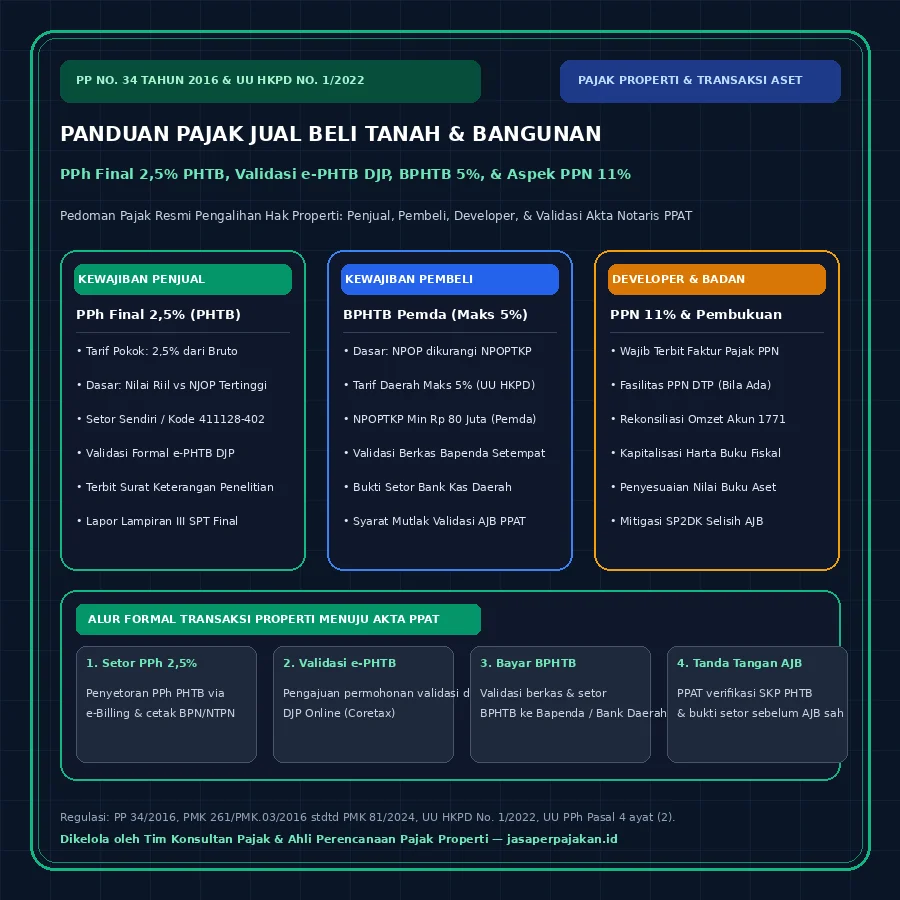
Pajak Jual Beli Tanah dan Bangunan (Pengalihan Hak atas Tanah dan/atau Bangunan / PHTB) adalah kewajiban fiskal yang timbul atas transaksi properti, diatur dalam PP No. 34 Tahun 2016, UU HKPD No. 1 Tahun 2022, dan PMK No. 261/PMK.03/2016 stdtd PMK 81/PMK.03/2024. Penjual dikenakan PPh Final sebesar 2,5% dari nilai bruto pengalihan yang wajib divalidasi melalui e-PHTB DJP Online, sedangkan pembeli dikenakan BPHTB maksimal 5% dari Nilai Perolehan Objek Pajak Kena Pajak (NPOPKP) ke kas daerah sebelum penandatanganan Akta Jual Beli (AJB) oleh PPAT.
Transaksi jual beli properti — baik berupa tanah kavling komersial, rumah hunian, gudang logistik, maupun gedung perkantoran dan ruko — melibatkan perputaran dana bernilai signifikan dan pengawasan administratif yang sangat ketat dari otoritas fiskal. Di berbagai sentra pertumbuhan ekonomi Yogyakarta dan Jawa Tengah — seperti koridor bisnis Jalan Kaliurang dan Jalan Magelang di Depok, Mlati, dan Ngaglik Kabupaten Sleman; kawasan sentra industri dan perhotelan di Bantul dan Kota Yogyakarta; kawasan niaga dan perumahan terpadu di Solo Raya (Surakarta, Sukoharjo, Karanganyar); koridor pergudangan di Klaten; hingga kawasan industri manufaktur dan pelabuhan Tanjung Emas di Semarang — kelalaian memperhitungkan aspek perpajakan sering kali memicu hambatan proses balik nama sertifikat di Kantor Pertanahan (BPN) atau berujung pada terbitnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari Kantor Pelayanan Pajak (KPP).
Kepatuhan perpajakan transaksi properti tidak sekadar urusan membayar tagihan ke kas negara, melainkan melibatkan rantai pembuktian formal yang menghubungkan Wajib Pajak, Pejabat Pembuat Akta Tanah (PPAT) / Notaris, Badan Pendapatan Daerah (Bapenda), dan Direktorat Jenderal Pajak (DJP). Sejak diwajibkannya integrasi sistem e-PHTB pada DJP Online, PPAT dilarang keras menandatangani Akta Jual Beli (AJB) sebelum terbitnya Surat Keterangan Penelitian Formal Bukti Pemenuhan Kewajiban Penyetoran Pajak Penghasilan (SKP PHTB). Artikel ini menyajikan pedoman komprehensif mengenai struktur tarif, simulasi perhitungan, validasi formal, pengkreditan PPN, hingga pencatatan pembukuan dan pelaporan SPT Tahunan baik bagi wajib pajak orang pribadi maupun entitas korporasi.
Landasan Regulasi Baku Pajak Transaksi Properti
Kerangka hukum pengenaan pajak atas transaksi jual beli properti diatur berdasarkan: Peraturan Pemerintah Nomor 34 Tahun 2016 tentang Pajak Penghasilan atas Penghasilan dari Pengalihan Hak atas Tanah dan/atau Bangunan; Peraturan Menteri Keuangan Nomor 261/PMK.03/2016 stdtd PMK Nomor 81/PMK.03/2024; Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD); Pasal 4 ayat (2) Undang-Undang PPh sebagaimana telah diperbarui dalam Undang-Undang Nomor 7 Tahun 2021 (UU HPP); serta Pasal 39 UU KUP terkait larangan bagi PPAT menandatangani akta sebelum pemenuhan kewajiban perpajakan tervalidasi.
Aspek Pajak Penjual: PPh Final Pengalihan Hak (PP 34/2016)
Bagi pihak penjual (baik perorangan maupun badan hukum), penghasilan yang diterima atau diperoleh dari penjualan tanah dan/atau bangunan bukan merupakan penghasilan umum yang dikenakan tarif progresif Pasal 17 UU PPh, melainkan dikenakan PPh Final Pasal 4 ayat (2). Sifat final ini memiliki konsekuensi yuridis penting: pajak yang telah disetorkan tidak dapat dikreditkan dalam SPT Tahunan, dan biaya-biaya terkait penjualan properti tidak dapat dijadikan pengurang penghasilan bruto fiskal.
Berdasarkan Pasal 2 ayat (1) PP No. 34 Tahun 2016, tarif PPh Final pengalihan hak atas tanah dan/atau bangunan diklasifikasikan sebagai berikut:
| Klasifikasi Transaksi Properti | Tarif PPh Final | Dasar Pengenaan Pajak (DPP) | Keterangan Regulasi |
|---|---|---|---|
| Transaksi Properti Umum (Tanah, Ruko, Rumah, Gedung, Gudang) | 2,5% | Jumlah Bruto Nilai Pengalihan Riil vs NJOP (Nilai Tertinggi) | Berlaku untuk penjual perorangan maupun korporasi umum non-subsidi. |
| Rumah Sederhana & Rumah Susun Sederhana (Fasilitas Subsidi) | 1% | Jumlah Bruto Nilai Pengalihan | Dilakukan oleh developer berizin untuk rumah subsidi program pemerintah. |
| Pengalihan kepada Pemerintah / BUMN / BUMD Terkait | 0% | Nilai Ganti Rugi / Pengadaan Tanah | Khusus pengadaan tanah untuk kepentingan umum (jalan tol, bendungan, fasilitas negara). |
Titik kritis yang sering menjadi perdebatan saat pemeriksaan pajak adalah penentuan Dasar Pengenaan Pajak (DPP). Sesuai Pasal 3 PP 34/2016, nilai pengalihan hak adalah nilai yang sesungguhnya diterima atau diperoleh penjual berdasarkan harga pasar riil. Namun, jika nilai riil transaksi tersebut lebih rendah daripada Nilai Jual Objek Pajak (NJOP) yang tercantum dalam SPPT PBB tahun berjalan, maka dasar pengenaan pajak yang wajib digunakan adalah NJOP. Penjual dilarang menggunakan nilai transaksi fiktif di bawah NJOP semata-mata untuk memperkecil setoran PPh Final.
Alur Validasi Formal e-PHTB DJP Online Menuju Akta Notaris PPAT
Di masa lalu, penyetoran PPh Final sering kali hanya dibuktikan dengan Surat Setoran Pajak (SSP) manual yang divalidasi stempel kasir bank persepsi. Praktik ini rawan pemalsuan bukti setor dan manipulasi kode akun pajak. Melalui PMK 261/PMK.03/2016 dan integrasi digital pada portal DJP Online, pemerintah mewajibkan prosedur Validasi Formal Bukti Pemenuhan Kewajiban Penyetoran PPh (e-PHTB).
Tahapan sistematis permohonan validasi e-PHTB berjalan melalui prosedur berikut:
- Pembuatan e-Billing Penyetoran PPh Final: Penjual atau kuasanya membuat kode billing melalui DJP Online dengan memasukkan Kode Akun Pajak (KAP) 411128 dan Kode Jenis Setoran (KJS) 402 (Penghasilan dari Pengalihan Hak atas Tanah dan/atau Bangunan). Masukkan Nomor Pokok Wajib Pajak (NPWP/NIK) penjual serta Nomor Objek Pajak (NOP) PBB properti yang dialihkan.
- Penyetoran ke Kas Negara: Pembayaran dilakukan via teller bank persepsi, ATM, atau internet banking, dengan memastikan diperoleh Bukti Penerimaan Negara (BPN) yang memuat Nomor Transaksi Penerimaan Negara (NTPN) valid.
- Input Permohonan Validasi pada Menu e-PHTB DJP Online: Penjual login ke akun DJP Online, mengakses menu Layanan > e-PHTB. Di sini, sistem meminta input NTPN penyetoran, NOP PBB, luas tanah dan bangunan yang dialihkan, nilai transaksi riil, identitas pembeli, serta identitas Notaris/PPAT yang ditunjuk.
- Verifikasi Otomatis & Penerbitan Surat Keterangan: Sistem DJP Online melakukan verifikasi sinkronisasi antara data BPN, kebenaran NOP pada database PBB, dan kecukupan nominal setoran minimal 2,5% dari nilai tertinggi antara transaksi vs NJOP. Jika validasi formal lolos, sistem menerbitkan Surat Keterangan Penelitian Formal Bukti Pemenuhan Kewajiban Penyetoran PPh secara elektronik dilengkapi barcode verifikasi resmi.
- Pemeriksaan oleh PPAT: PPAT melakukan scan QR code atau memasukkan nomor validasi pada sistem pengecekan akta sebelum menandatangani Akta Jual Beli (AJB). Tanpa dokumen SKP PHTB yang valid, PPAT terancam sanksi administratif dan denda bila memaksakan pembuatan akta.
Aspek Pajak Pembeli: Kewajiban BPHTB Berdasarkan UU HKPD No. 1/2022
Jika penjual menanggung PPh Final ke kas pemerintah pusat (DJP), maka pihak pembeli properti berkewajiban membayar Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) ke kas pemerintah daerah kabupaten/kota tempat tanah dan bangunan tersebut berlokasi.
Berdasarkan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), tarif maksimal BPHTB yang dapat ditetapkan oleh Peraturan Daerah (Perda) adalah 5% (lima persen). Dasar perhitungan BPHTB adalah Nilai Perolehan Objek Pajak Kena Pajak (NPOPKP), yaitu Nilai Perolehan Objek Pajak (NPOP) dikurangi dengan Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP).
Rumus Resmi Perhitungan BPHTB:
- NPOP (Nilai Perolehan Objek Pajak): Ditentukan berdasarkan harga transaksi riil pasar atau NJOP PBB, mana yang lebih tinggi nilainya.
- NPOPTKP (Nilai Tidak Kena Pajak): UU HKPD menetapkan batas minimum NPOPTKP perolehan hak pertama kali sebesar Rp 80.000.000 per wajib pajak di wilayah daerah tersebut (dapat berbeda sesuai Perda masing-masing Pemda, misalnya Pemkab Sleman, Pemkot Yogyakarta, Pemkab Bantul, Pemkot Surakarta, atau Pemkot Semarang).
- Validasi Bapenda: Bukti bayar BPHTB wajib disahkan melalui proses validasi data dan verifikasi lapangan oleh petugas Badan Pendapatan Daerah (Bapenda) setempat sebelum berkas diteruskan ke Kantor Pertanahan (ATR/BPN).
Simulasi Komparatif & Estimasi Total Biaya Pajak Transaksi Jual Beli Properti
Estimasi total biaya pajak dalam transaksi jual beli tanah dan bangunan berkisar antara 7,5% hingga 18,5% dari nilai transaksi. Penjual menanggung PPh Final PHTB sebesar 2,5%, pembeli membayar BPHTB maksimal 5% setelah dikurangi NPOPTKP daerah, ditambah PPN 11% jika transaksi dilakukan dengan Pengusaha Kena Pajak (PKP) atau developer.
Untuk memberikan pemahaman aplikatif, mari kita telaah studi kasus transaksi riil properti komersial berupa ruko perkantoran 3 lantai di kawasan strategis Depok, Kabupaten Sleman, Daerah Istimewa Yogyakarta:
Data Transaksi Properti Depok, Sleman:
- Objek Transaksi: Ruko Komersial 3 Lantai (Luas Tanah 180 m², Luas Bangunan 320 m²).
- Harga Kesepakatan Jual Beli Riil: Rp 2.500.000.000,- (Dua Miliar Lima Ratus Juta Rupiah).
- Nilai Jual Objek Pajak (NJOP SPPT PBB): Rp 2.200.000.000,- (Nilai transaksi riil lebih tinggi, sehingga DPP memakai nilai riil Rp 2,5 Miliar).
- Ketentuan NPOPTKP Kabupaten Sleman: Rp 80.000.000,- (untuk perolehan jual beli biasa).
- Status Penjual & Pembeli: Wajib Pajak Orang Pribadi non-PKP.
| Pihak & Komponen Biaya | Dasar Pengenaan / Rumus | Tarif Pajak | Nominal Terutang |
|---|---|---|---|
| Kewajiban Penjual: PPh Final PP 34/2016 | Rp 2.500.000.000 (Harga Riil) | 2,5% | Rp 62.500.000 |
| Kewajiban Pembeli: BPHTB Pemkab Sleman | (Rp 2.500.000.000 - Rp 80.000.000) = Rp 2.420.000.000 | 5,0% | Rp 121.000.000 |
| Biaya Jasa Notaris / PPAT (Estimasi Pasar) | Berdasarkan kesepakatan penataan akta & cek sertifikat | 0,5% – 1,0% | ± Rp 15.000.000 – Rp 25.000.000 |
| Total Estimasi Pengeluaran Pajak Pokok (Penjual + Pembeli) | Rp 183.500.000 | ||
Dalam praktik perikatan perdata, pembagian beban pajak sering kali diatur secara tegas dalam Perjanjian Pengikatan Jual Beli (PPJB). Aturan standarnya adalah: penjual wajib membayar PPh Final 2,5%, pembeli wajib membayar BPHTB 5%, sedangkan biaya akta notaris/PPAT dan PNBP pengecekan serta balik nama sertifikat di Kantor Pertanahan ditanggung bersama (50:50) atau sesuai kesepakatan kontraktual para pihak.
Aspek Pajak Khusus: Transaksi Badan Usaha & Pengembang (Developer)
Ketika salah satu pihak yang bertransaksi adalah badan usaha berbentuk PT atau CV yang berstatus Pengusaha Kena Pajak (PKP), dinamika perpajakan menjadi lebih kompleks karena melibatkan Pajak Pertambahan Nilai (PPN) dan perlakuan akuntansi aktiva tetap:
1. Pemungutan PPN 11% atas Penyerahan Properti oleh PKP
Bila penjual adalah badan usaha yang bergerak di bidang real estat/developer atau perusahaan non-developer yang menjual aktiva berupa bangunan yang semula tidak untuk diperjualbelikan (Pasal 16D UU PPN), penyerahan tersebut terutang PPN sebesar 11% (atau tarif berlaku). PKP penjual wajib menerbitkan Faktur Pajak dengan kode transaksi 010 (penyerahan umum) atau kode fasilitas khusus bila sedang ada insentif PPN Ditanggung Pemerintah (PPN DTP) dari Kementerian Keuangan.
2. Kapitalisasi Aset & Penyusutan Fiskal bagi Pembeli Korporasi
Bagi entitas pembeli korporasi yang menggunakan properti sebagai kantor operasional, pabrik, atau gudang distribusi di Klaten atau Semarang, seluruh pengeluaran yang timbul dalam rangka perolehan hak properti — termasuk harga beli riil, BPHTB, biaya notaris/PPAT, dan biaya balik nama — wajib dikapitalisasi ke dalam pembukuan dan laporan keuangan sebagai nilai perolehan aktiva tetap.
Sesuai ketentuan Penyusutan Fiskal Aset Tetap Berdasarkan PMK 72/2023, porsi nilai bangunan permanen disusutkan secara fiskal dengan masa manfaat 20 tahun (tarif 5% per tahun metode garis lurus). Sebaliknya, nilai tanah tidak boleh disusutkan karena memiliki masa manfaat tidak terbatas menurut hukum perpajakan Indonesia.
3. Ekualisasi Omzet SPT Tahunan Badan 1771
Perusahaan penjual wajib melaporkan nilai bruto pengalihan tanah dan/atau bangunan pada Lampiran III SPT Tahunan PPh Badan (Formulir 1771-III) pada pos penghasilan yang dikenakan PPh Final. Tim pemeriksa pajak di KPP Pratama secara rutin melakukan ekualisasi tiga arah: mencocokkan antara peredaran usaha pada laporan laba rugi komersial, rekapitulasi penyerahan pada SPT Masa PPN 1111, dan data penerbitan SKP PHTB pada database e-PHTB DJP. Bila terjadi selisih tanpa rekonsiliasi yang terdokumentasi, surat SP2DK dipastikan akan terbit ke alamat kantor perusahaan.
Larangan & Tanggung Jawab Hukum Pejabat Pembuat Akta Tanah (PPAT)
Negara menempatkan Notaris dan PPAT sebagai benteng pengawasan kepatuhan perpajakan transaksi properti. Hal ini ditegaskan secara eksplisit dalam Pasal 4 PP No. 34 Tahun 2016 serta Peraturan Bersama Menteri Agraria dan Tata Ruang/Kepala BPN dan Direktur Jenderal Pajak:
Ketentuan Mutlak bagi PPAT / Notaris:
PPAT hanya dapat menandatangani Akta Jual Beli (AJB), Akta Hibah, atau akta pemindahan hak lainnya setelah Wajib Pajak menyerahkan fotokopi Bukti Penerimaan Negara (BPN) yang telah divalidasi dengan Surat Keterangan Penelitian Formal Bukti Pemenuhan Kewajiban Penyetoran PPh (SKP PHTB) dari DJP serta bukti validasi pembayaran BPHTB dari Bapenda setempat.
Pelanggaran terhadap ketentuan ini dapat mengakibatkan PPAT dikenai sanksi administratif kepegawaian/organisasi, denda finansial, hingga jeratan hukum penyertaan tindak pidana perpajakan berdasarkan Pasal 39 UU KUP apabila secara sadar memfasilitasi transaksi properti tanpa pemenuhan pajak yang sah.
Selain itu, PPAT diwajibkan menyampaikan Laporan Bulanan Pembuatan Akta ke KPP Pratama setempat paling lambat tanggal 10 bulan berikutnya. Dari laporan bulanan PPAT inilah DJP mengumpulkan data pihak pembeli dan pihak penjual untuk diintegrasikan ke dalam profil risiko Wajib Pajak pada Compliance Risk Management (CRM) DJP.
Mitigasi Risiko SP2DK dari KPP atas Transaksi Properti
Dalam praktik konsultasi pajak harian kami, banyak wajib pajak terkejut ketika menerima Surat Permintaan Penjelasan SP2DK beberapa bulan atau bahkan 1–2 tahun setelah transaksi jual beli properti selesai di hadapan PPAT. Beberapa pemicu utama surat panggilan KPP terkait properti meliputi:
- Tidak Melaporkan Aset Baru di Daftar Harta SPT Tahunan: Pembeli wajib mencantumkan properti yang baru dibeli pada Lampiran IV (Daftar Harta) SPT Tahunan 1770 / 1770 S bagi perorangan, atau Lampiran Khusus 1A / Akun Aset Tetap 1771 bagi korporasi, dengan mencantumkan harga perolehan riil. Jika data perolehan dari BPN/PPAT masuk ke sistem DJP namun harta tidak tercantum di SPT, sistem otomatis mendeteksi indikasi penghasilan yang belum dilaporkan.
- Ketimpangan Profil Penghasilan Pembeli vs Nilai Properti: Membeli aset properti bernilai miliaran rupiah (misalnya ruko di Jalan Kaliurang Sleman atau hunian elit di Solo Baru Sukoharjo) oleh Wajib Pajak yang SPT Tahunannya berpenghasilan minim atau nihil akan memicu anomali kekayaan. KPP akan menguji asal-usul sumber dana pembelian: apakah berasal dari tabungan penghasilan yang telah dipajaki, warisan/hibah sah, atau utang bank (KPR).
- Pengabaian Pelaporan PPh Final oleh Penjual: Kendati telah membayar PPh Final 2,5% di bank dan mengantongi SKP PHTB, penjual wajib mencantumkan nilai penjualan tanah/bangunan dan nominal pajaknya pada Lampiran III (Penghasilan Dikenakan PPh Final) SPT Tahunan. Kelalaian mengisi lampiran ini menyebabkan rekapitulasi pajak menjadi tidak seimbang (unbalanced equalization).
- Salah Identifikasi Transaksi Bebas Pajak (Hibah/Warisan vs Jual Beli): Mencoba menyamarkan transaksi jual beli menjadi transaksi hibah atau warisan untuk menghindari PPh Final dan BPHTB berisiko fatal. Transaksi hibah hanya bebas PPh jika memenuhi syarat garis keturunan lurus satu derajat dan mengantongi SKB resmi dari KPP, sebagaimana diuraikan dalam Panduan Pajak Hibah dan Warisan UU HPP. Begitu pula jika properti sebelumnya disewakan sebelum dijual, pastikan pemotongan pajaknya telah tertib sesuai ketentuan Pajak Sewa Tanah dan Bangunan PPh 4 Ayat (2).
Rencanakan Aspek Pajak Transaksi Properti Anda Secara Presisi
Hindari risiko sengketa validasi e-PHTB, penolakan akta di PPAT, atau surat panggilan SP2DK atas pembelian aset bernilai tinggi. Tim konsultan pajak profesional kami siap mendampingi perencanaan struktur transaksi, verifikasi tarif, perhitungan BPHTB daerah, hingga pelaporan tuntas di SPT Tahunan Anda.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.