Panduan Menghadapi Pemeriksaan Pajak: Prosedur SP2, Strategi Tanggapan SPHP, Risalah Closing Conference, dan Mitigasi SKPKB
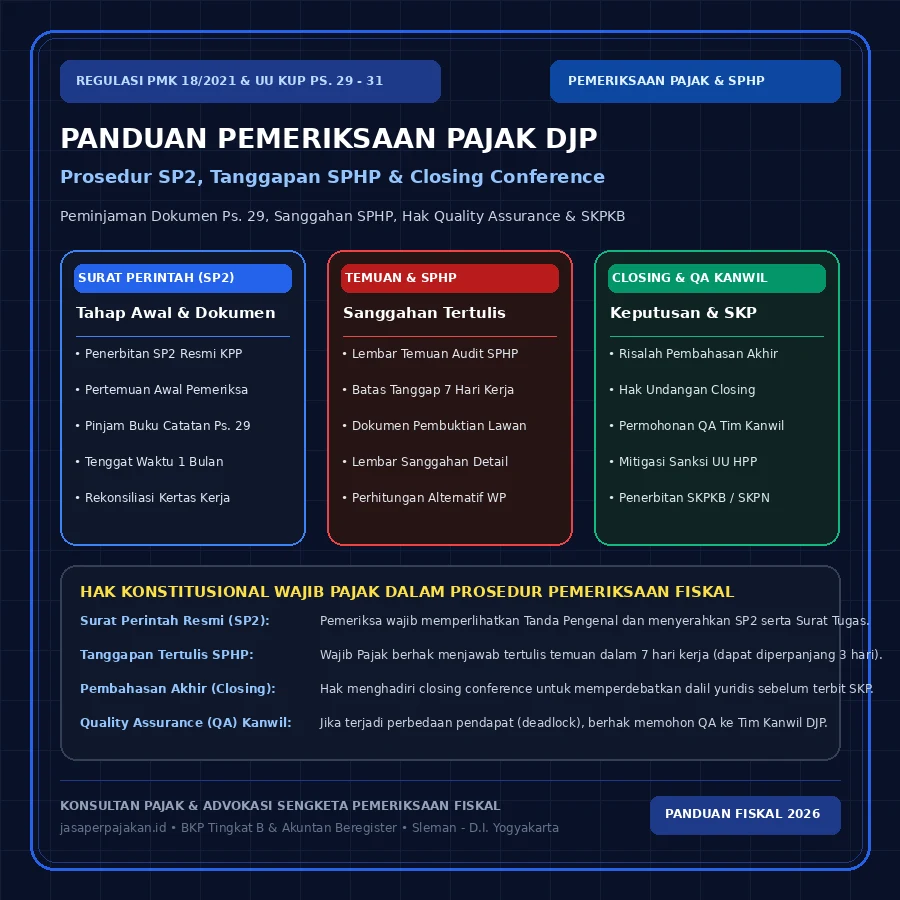
Pemeriksaan pajak adalah serangkaian kegiatan menghimpun dan mengolah data, keterangan, dan/atau bukti secara objektif sesuai Pasal 29 UU KUP jo PMK 18/PMK.03/2021 untuk menguji kepatuhan pemenuhan kewajiban perpajakan, diawali penerbitan SP2, penyampaian SPHP dengan hak sanggahan tertulis 7 hari kerja, pembahasan akhir (closing conference), hingga penerbitan Surat Ketetapan Pajak (SKP).
Bagi pimpinan perusahaan, direktur, komisaris, maupun pemilik bisnis, menerima kedatangan Tim Pemeriksa Pajak atau amplop dinas berisi Surat Pemberitahuan Pemeriksaan Lapangan / Kantor yang dilampiri Surat Perintah Pemeriksaan (SP2) sering kali menjadi momen yang paling menegangkan dalam siklus bisnis. Berbeda dengan tahap pengawasan rutin oleh Account Representative (AR) melalui surat SP2DK pajak yang bersifat klarifikasi persuasif, pemeriksaan pajak adalah proses hukum formal (law enforcement) dengan instrumen yuridis mengikat dan konsekuensi sanksi administrasi bunga maupun kenaikan yang signifikan.
Di koridor bisnis dan manufaktur Daerah Istimewa Yogyakarta (seperti kawasan perkantoran, logistik, dan perdagangan di Mlati, Depok, Gamping, dan Ngaglik Kabupaten Sleman; sentra industri ekspor dan kerajinan di Banguntapan, Sewon, dan Kasihan Kabupaten Bantul; hingga sentra komersial Kota Yogyakarta) serta poros industri Solo Raya, Klaten, dan Semarang, pemeriksaan pajak umumnya dipicu oleh beberapa kondisi: penyampaian Surat Pemberitahuan (SPT) Tahunan atau Masa dengan status Lebih Bayar (LB) yang memohon restitusi, tindak lanjut dari klarifikasi SP2DK yang dinilai tidak memadai oleh KPP, atau terpilih berdasarkan analisis risiko kepatuhan (Compliance Risk Management / CRM) Direktorat Jenderal Pajak (DJP).
Menghadapi pemeriksaan pajak tidak boleh dilakukan secara reaktif, emosional, atau pasrah menandatangani seluruh temuan pemeriksa. Wajib Pajak memiliki hak konstitusional yang dilindungi undang-undang untuk mempertahankan kebenaran pembukuannya. Melalui pendampingan dari jasa pendampingan SP2DK dan audit pemeriksaan pajak serta kesiapan pembukuan dan laporan keuangan yang tertib, perusahaan dapat melewati seluruh tahapan audit fiskal secara profesional, membantah koreksi yang tidak berdasar hukum, dan menekan potensi Surat Ketetapan Pajak Kurang Bayar (SKPKB) seminimal mungkin.
Landasan Hukum & Batas Yuridis Pemeriksaan Pajak Resmi
Kerangka hukum pelaksanaan pemeriksaan pajak di Indonesia diatur secara ketat dalam: Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan stdtd Undang-Undang Nomor 7 Tahun 2021 (UU HPP); Pasal 29 UU KUP (kewenangan pemeriksa meminjam buku, catatan, dan dokumen); Pasal 31 UU KUP (tata cara pemeriksaan dan hak Wajib Pajak); Peraturan Menteri Keuangan Nomor 184/PMK.03/2015 s.t.d.t.d PMK 18/PMK.03/2021 tentang Tata Cara Pemeriksaan; Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2017 tentang Pedoman Pemeriksaan Pajak; serta skema sanksi bunga acuan Kemenkeu per bulan berdasarkan Pasal 13 ayat (2) UU HPP.
Jenis Pemeriksaan Pajak: Pemeriksaan Kantor vs Pemeriksaan Lapangan
Berdasarkan Pasal 5 PMK 18/PMK.03/2021, ruang lingkup pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan dibedakan menjadi dua jenis prosedur dengan karakteristik operasional yang berbeda:
Pemeriksaan Kantor (Office Audit)
Pemeriksaan yang dilakukan di kantor Direktorat Jenderal Pajak (KPP Pratama atau Kanwil DJP). Wajib Pajak akan menerima Surat Panggilan Dalam Rangka Pemeriksaan Kantor. Jangka waktu pengujian paling lama 4 (empat) bulan sejak Wajib Pajak datang memenuhi panggilan, dan dapat diperpanjang maksimal 2 bulan. Ruang lingkupnya kerap difokuskan pada satu atau beberapa pos tertentu (misal: verifikasi Faktur Pajak Masukan PPN atau pengujian SPT Tahunan Orang Pribadi).
Pemeriksaan Lapangan (Field Audit)
Pemeriksaan yang dilakukan di tempat tinggal, tempat kedudukan, tempat kegiatan usaha atau pekerjaan bebas Wajib Pajak, pabrik, gudang, dan/atau tempat lain yang dianggap perlu. Pemeriksa menyampaikan Surat Pemberitahuan Pemeriksaan Lapangan langsung ke lokasi WP. Jangka waktu pengujian paling lama 6 (enam) bulan dan dapat diperpanjang hingga 2 bulan. Pemeriksaan ini mencakup seluruh jenis pajak (all taxes) meliputi PPh Badan, PPh Withholding (Pasal 21, 23, 4 ayat 2), dan PPN.
Hak dan Kewajiban Wajib Pajak Saat Dimulainya Pemeriksaan
Banyak pengusaha merasa berada dalam posisi subordinat saat berhadapan dengan petugas pajak. Padahal, Pasal 13 dan 14 PMK 184/PMK.03/2015 s.t.d.t.d PMK 18/PMK.03/2021 secara tegas memberikan hak-hak fundamental kepada Wajib Pajak yang wajib ditaati oleh Tim Pemeriksa Pajak:
- Meminta Pemeriksa Memperlihatkan Tanda Pengenal & SP2: Pemeriksa wajib memperlihatkan Kartu Tanda Pengenal Pemeriksa Pajak dan memperlihatkan serta menyerahkan salinan Surat Perintah Pemeriksaan (SP2) beserta perubahannya (jika terjadi pergantian tim). Wajib Pajak berhak menolak diperiksa jika pemeriksa tidak dapat menunjukkan dokumen legal tersebut.
- Meminta Surat Pemberitahuan Pemeriksaan Lapangan / Panggilan Kantor: Memastikan nomor surat dinas resmi tercatat dan mencakup tahun pajak atau masa pajak yang diperiksa.
- Mendapatkan Penjelasan Mengenai Alasan dan Tujuan Pemeriksaan: Tim pemeriksa wajib memaparkan latar belakang pemeriksaan, pos-pos yang menjadi fokus telaah, serta gambaran umum metodologi audit yang akan digunakan.
- Memperoleh Surat Pemberitahuan Hasil Pemeriksaan (SPHP): Pemeriksa dilarang menerbitkan ketetapan pajak tanpa terlebih dahulu menyampaikan SPHP beserta daftar temuan pemeriksaan kepada Wajib Pajak.
- Hak Menghadiri Pembahasan Akhir (Closing Conference): Wajib Pajak berhak hadir langsung atau diwakili oleh konsultan pajak bersertifikat resmi yang memegang Surat Kuasa Khusus untuk memperdebatkan setiap temuan audit sebelum laporan pemeriksaan pajak ditutup.
- Hak Mengajukan Permohonan Quality Assurance (QA): Apabila terjadi kebuntuan (deadlock) atau ketidaksepakatan atas dasar hukum koreksi, Wajib Pajak berhak mengajukan pembahasan ke Tim Quality Assurance Pemeriksaan di Kantor Wilayah DJP.
Peminjaman Dokumen & Batas Waktu 1 Bulan (Pasal 29 UU KUP)
Salah satu jebakan paling krusial yang kerap menggugurkan dalil Wajib Pajak adalah ketentuan peminjaman buku, catatan, dan dokumen. Berdasarkan Pasal 29 ayat (3) UU KUP jo Pasal 27 PMK 18/PMK.03/2021:
Perhatian Kritis: Konsekuensi Lewat Batas 1 Bulan
Buku, catatan, dan dokumen yang diminta oleh Tim Pemeriksa Pajak wajib diserahkan paling lama 1 (satu) bulan sejak tanggal Surat Permintaan Peminjaman disampaikan. Apabila Wajib Pajak tidak meminjamkan dokumen tersebut dalam batas 1 bulan, maka dokumen yang diserahkan setelah lewat waktu 1 bulan TIDAK DAPAT DIPERTIMBANGKAN dalam proses pemeriksaan, dan nantinya tidak dapat diajukan sebagai alat bukti pembelaan dalam proses Keberatan di Kanwil maupun Banding di Pengadilan Pajak (berdasarkan Pasal 26A ayat (4) UU KUP)!
Oleh karena itu, segera buat Daftar Bukti Penerimaan Dokumen (Tanda Terima) yang ditandatangani oleh Tim Pemeriksa ketika menyerahkan berkas pembukuan, rekening koran bank, faktur pajak, dan bukti transaksi. Jangan pernah menyerahkan dokumen asli tanpa tanda terima resmi, dan jangan pernah memberikan dokumen di luar tahun pajak yang tercantum pada SP2.
Matriks Tahapan Resmi Pemeriksaan Pajak DJP
Agar Wajib Pajak memiliki peta navigasi hukum yang jelas, berikut adalah matriks kronologis prosedur pemeriksaan pajak mulai dari SP2 hingga penerbitan ketetapan:
| Tahapan Prosedural | Tenggat Waktu Legal | Hak & Dokumen Wajib Pajak | Strategi & Mitigasi Tim Advokasi |
|---|---|---|---|
| 1. Penyampaian SP2 & Pertemuan Awal | Hari ke-1 | Menerima SP2, Surat Pemberitahuan Pemeriksaan, dan Berita Acara Pertemuan Awal. | Verifikasi identitas pemeriksa, batasan tahun pajak audit, dan catat ruang lingkup pengujian akun. |
| 2. Peminjaman Buku & Dokumen | Maks. 1 Bulan (Ps. 29 KUP) | Menerima Surat Permintaan Peminjaman Dokumen; berhak atas Berita Acara Serah Terima. | Lakukan pra-audit kertas kerja internal; serahkan dokumen tepat waktu dengan tanda terima terperinci. Hindari dokumen yang tidak diminta. |
| 3. Penyampaian SPHP & Daftar Temuan | Akhir Masa Pengujian | Menerima SPHP beserta Daftar Temuan Pemeriksaan memuat dasar hukum dan perhitungan angka koreksi. | Analisis setiap angka koreksi: peredaran usaha, koreksi biaya Pasal 6 vs 9 UU PPh, kredit pajak, dan PPN masukan. |
| 4. Tanggapan Tertulis SPHP | 7 Hari Kerja (+3 Hari) | Menyampaikan Lembar Pernyataan Persetujuan/Sanggahan disertai surat bantahan resmi dan bukti pendukung. | Susun sanggahan yuridis komparatif per pos koreksi; lampirkan rekonsiliasi matematis dan yurisprudensi pajak terkait. |
| 5. Pembahasan Akhir (Closing Conference) | Sesuai Undangan KPP (3 Hari) | Hadir dalam audiensi closing conference; menandatangani Risalah Pembahasan dan Berita Acara. | Pertahankan argumentasi sanggahan; tolak koreksi yang tidak berdasar fakta; tandatangani hanya poin yang disetujui. |
| 6. Permohonan Quality Assurance (QA) Kanwil | Maks. 3 Hari Kerja Pasca Risalah | Mengajukan permohonan tertulis ke Tim Quality Assurance Kanwil DJP atas sengketa yang belum disepakati. | Uji independensi temuan di hadapan Pejabat Kanwil; tim QA memiliki wewenang membatalkan koreksi pemeriksa KPP. |
| 7. Penerbitan SKP & Sanksi UU HPP | Penetapan Akhir | Menerima SKPKB, SKPLB, atau SKPN beserta Kode Billing pelunasan pokok pajak. | Evaluasi hasil akhir: bayar pokok disetujui untuk mencegah denda bertambah, atau ajukan permohonan Keberatan (Pasal 25 KUP). |
Strategi Merespons SPHP: Hak Sanggahan Tertulis 7 Hari Kerja
Ketika Tim Pemeriksa menyelesaikan pengujian lapangan, mereka akan menerbitkan Surat Pemberitahuan Hasil Pemeriksaan (SPHP) yang memuat lembar temuan pos-pos akun yang dikoreksi serta perhitungan sementara pajak terutang. Berdasarkan Pasal 43 PMK 18/PMK.03/2021, Wajib Pajak wajib menyampaikan Surat Tanggapan Tertulis atas SPHP paling lambat dalam waktu 7 (tujuh) hari kerja sejak SPHP diterima.
Jika Wajib Pajak membutuhkan tambahan waktu untuk mengumpulkan dokumen pembuktian dari cabang atau vendor, Wajib Pajak berhak mengajukan Surat Permohonan Perpanjangan Jangka Waktu Tanggapan SPHP paling lambat sebelum jangka waktu 7 hari kerja berakhir. Perpanjangan waktu yang diberikan adalah paling lama 3 (tiga) hari kerja.
Dalam menyusun Tanggapan SPHP, konsultan pajak menerapkan prinsip Four-Tier Defense Strategy:
- Memisahkan Pos Koreksi Disetujui vs Ditolak: Jangan menolak secara membabi-buta atau menyetujui seluruhnya. Pisahkan dengan jujur pos koreksi yang memang ada kelalaian pembukuan (setujui untuk menunjukkan itikad baik) dari pos koreksi yang cacat hukum atau salah hitung (tolak secara tegas).
- Sanggahan Berbasis Bukti Nyata (Substance Over Form): Sertakan bukti transaksi material: kontrak kerja sama, berita acara serah terima pekerjaan (BAST), invoice, faktur pajak sah, dan bukti arus kas masuk-keluar di rekening koran.
- Dasar Hukum Kontra-Yuridis: Tunjukkan pasal peraturan perundang-undangan perpajakan yang menolak asumsi pemeriksa (misal: PMK 66/2023 tentang natura makanan yang sah sebagai biaya deductible, atau Pasal 16B UU PPN tentang fasilitas penyerahan dibebaskan).
- Perhitungan Rekonsiliasi Tandingan: Sertakan tabel simulasi perhitungan tandingan yang menunjukkan angka pajak terutang versi Wajib Pajak secara matematis dan transparan.
Pembahasan Akhir (Closing Conference) & Hak Quality Assurance Kanwil
Setelah menyampaikan tanggapan SPHP, Kepala KPP akan menerbitkan Undangan Pembahasan Akhir Hasil Pemeriksaan. Sesi tatap muka ini adalah kesempatan terakhir Wajib Pajak memperdebatkan argumen langsung di hadapan Tim Pemeriksa, Supervisor Pemeriksa, dan Kepala Seksi Pemeriksaan KPP.
Dalam closing conference, hal-hal krusial yang wajib diperhatikan:
- Pembuatan Risalah Pembahasan: Segala argumen dan sanggahan yang disampaikan Wajib Pajak wajib dicatat secara harfiah ke dalam Risalah Pembahasan. Jangan izinkan pemeriksa mengabaikan dalil Anda dari lembar risalah.
- Menolak Menandatangani Jika Tidak Sesuai Fakta: Jika terdapat kesepakatan parsial, pastikan Berita Acara Pembahasan Akhir mencantumkan klausul "Setuju Sebagian" dengan rincian rupiah yang disepakati dan nominal yang disengketakan.
- Mengajukan Permohonan Quality Assurance (QA): Sesuai Pasal 46 PMK 18/PMK.03/2021, apabila terdapat perbedaan pendapat yang belum disepakati terkait dasar hukum koreksi, Wajib Pajak berhak mengajukan surat permohonan pembahasan kepada Tim Quality Assurance Pemeriksaan di Kantor Wilayah DJP (misal Kanwil DJP DIY atau Kanwil DJP Jawa Tengah II). Permohonan diajukan maksimal 3 (tiga) hari kerja sejak penandatanganan risalah pembahasan akhir. Tim QA independen Kanwil akan memeriksa ulang sengketa hukum dan dapat membatalkan koreksi pemeriksa KPP!
Sanksi Bunga Hasil Pemeriksaan Berdasarkan UU HPP (Pasal 13 KUP)
Kabar baik bagi pelaku usaha di era berlakunya Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) adalah reformasi formula sanksi administrasi hasil pemeriksaan. Jika pada rezim lama sanksi bunga Pasal 13 ayat (2) KUP dipatok flat sebesar 2% per bulan (bisa membengkak hingga 48%), kini formula sanksi dihitung berbasis tarif bunga acuan Bank Indonesia/Kemenkeu yang diterbitkan melalui Keputusan Menteri Keuangan (KMK) ditambah uplift factor tertentu dibagi 12, dengan jangka waktu maksimal 24 bulan:
Formula Sanksi Bunga Pasal 13 ayat (2) UU HPP:
Sanksi Bunga = Pokok Pajak Kurang Bayar × (Tarif Bunga KMK + Uplift 15%) / 12 × Jumlah Bulan (Maks. 24 Bulan)
Sebagai perbandingan: rata-rata suku bunga acuan KMK tahun berjalan berada di kisaran 0,5% - 0,6% per bulan. Ditambah uplift factor 15% dibagi 12 (~1,25%), tarif bunga bulanan berkisar 1,7% - 1,8% per bulan. Selain itu, penetapan sanksi kenaikan 50% atau 100% pada PPN dan PPh with-holding kini dipangkas signifikan dalam rezim UU HPP sepanjang tidak terdapat unsur kesengajaan pidana pajak.
Studi Kasus Advokasi: Sanggahan Koreksi Omzet & Biaya Jasa di Sleman
Untuk memberikan gambaran konkret mengenai efektivitas sanggahan formal SPHP, mari kita tinjau studi kasus nyata sebuah perusahaan perseroan terbatas (PT) bidang distribusi alat teknik dan elektrikal yang beroperasi di koridor Jalan Magelang, Kecamatan Mlati, Kabupaten Sleman, Daerah Istimewa Yogyakarta.
Perseroan menyampaikan SPT Tahunan PPh Badan Formulir 1771 dengan peredaran usaha bruto Rp 24.500.000.000 dan mengajukan permohonan restitusi Lebih Bayar PPN sebesar Rp 180.000.000 akibat penyerahan ke kontraktor proyek pemerintah. Permohonan restitusi ini otomatis memicu terbitnya SP2 Pemeriksaan Seluruh Jenis Pajak (All Taxes) dari KPP Pratama Sleman.
Setelah pengujian 5 bulan, Tim Pemeriksa KPP menyampaikan draf SPHP dengan total usulan tagihan Surat Ketetapan Pajak Kurang Bayar (SKPKB) sebesar Rp 845.000.000, yang bersumber dari dua temuan utama:
- Koreksi Positif Peredaran Usaha Rp 2.800.000.000: Pemeriksa mendapati mutasi kredit pada salah satu rekening bank operasional PT yang tidak tercatat sebagai penjualan di faktur pajak e-Faktur. Pemeriksa mengasumsikan mutasi tersebut sebagai omzet gelap yang tidak dilaporkan.
- Koreksi Positif Biaya Jasa Manajemen & TI Rp 450.000.000: Pemeriksa menganggap biaya jasa konsultasi perangkat lunak dan manajemen logistik tidak memiliki daftar nominatif dan tidak dapat dibuktikan manfaat ekonomisnya bagi perusahaan.
Langkah Advokasi & Pembuktian Hukum yang Dijalankan
Dalam waktu 7 hari kerja yang ditentukan, tim konsultan pajak menyusun Surat Tanggapan Tertulis SPHP setebal 48 halaman beserta bukti komparatif:
- Rekonsiliasi Mutasi Rekening Bank vs Pencatatan Neraca: Tim membuktikan bahwa mutasi kredit Rp 2.800.000.000 tersebut terdiri dari: Rp 1.500.000.000 pencairan fasilitas Kredit Modal Kerja (KMK) dari Bank Mandiri Cabang Yogyakarta (dilampiri Perjanjian Kredit dan bukti penarikan); Rp 800.000.000 setoran modal tambahan pemegang saham (dilampiri Akta Notaris Sleman dan bukti setor); dan Rp 500.000.000 pemindahan dana antarrekening giro internal PT (inter-account transfer). Dengan bukti transaksi yang sah, tuduhan omzet gelap terbantahkan secara mutlak!
- Dokumentasi Bukti Nyata Beban Jasa (Deliverables): Untuk biaya jasa manajemen Rp 450.000.000, tim melampirkan Perjanjian Kontrak Jasa, laporan implementasi perangkat lunak pergudangan, sertifikat serah terima pekerjaan (BAST), invoice, dan bukti pemotongan PPh 23 resmi dari sistem e-Bupot Unifikasi yang telah disetor tepat waktu.
Hasil Risalah Pembahasan Akhir (Closing Conference):
Pada saat pembahasan akhir, Tim Pemeriksa KPP menerima 100% pembuktian mutasi perbankan sehingga koreksi omzet Rp 2.800.000.000 DIBATALKAN SEPENUHNYA. Untuk biaya jasa manajemen, pemeriksa mengakui Rp 380.000.000 sebagai beban deductible dan hanya melakukan koreksi minor Rp 70.000.000 atas biaya entertainment yang belum berdaftar nominatif. Nilai akhir SKPKB yang diterbitkan turun drastis dari estimasi awal Rp 845.000.000 menjadi hanya Rp 34.200.000, dan permohonan restitusi PPN perusahaan tetap disetujui sebesar Rp 168.000.000 (bersih cair ke rekening perusahaan)!
Checklist Mitigasi Risiko Sebelum Menghadapi Tim Pemeriksa Pajak
Bagi entitas bisnis yang baru saja menerima SP2 atau memiliki risiko pemeriksaan karena omzet tinggi dan pengajuan restitusi, lakukan 6 langkah preventif berikut:
- 1. Karantina Dokumen Pembukuan: Kumpulkan seluruh laporan laba rugi, neraca, buku besar (general ledger), rekening koran, rekening pinjaman bank, dan faktur pajak tahun pajak bersangkutan. Pastikan tidak ada selisih saldo antara buku besar dan rekening bank.
- 2. Lakukan Pra-Ekualisasi Internal: Jalankan rekonsiliasi antara penyerahan di SPT Masa PPN 1111 dengan peredaran usaha di SPT Tahunan 1771 sesuai kaidah strategi ekualisasi pajak untuk memetakan potensi selisih lebih awal.
- 3. Tunjuk Satu Pintu Komunikasi (Single Point of Contact): Jangan biarkan staf operasional atau karyawan gudang memberikan keterangan spekulatif kepada pemeriksa lapangan. Tunjuk konsultan pajak resmi yang berwenang sebagai satu-satunya perantara komunikasi.
- 4. Catat Setiap Berkas yang Dipinjam: Seluruh berkas yang diserahkan wajib disertai Tanda Terima Peminjaman Dokumen rangkap dua yang ditandatangani pemeriksa dengan tanggal yang jelas.
- 5. Maksimalkan Batas Waktu Tanggapan SPHP: Manfaatkan penuh 7 hari kerja (plus opsi perpanjangan 3 hari kerja) untuk menyusun tanggapan tertulis yang sistematis dan menyertakan bukti tandingan komprehensif.
- 6. Jangan Ragu Menggunakan Hak Quality Assurance: Jika tim pemeriksa di KPP bersikukuh melakukan koreksi sepihak tanpa dasar yuridis yang kokoh, gunakan hak permohonan pembahasan ke Tim QA Kanwil DJP sebelum Surat Ketetapan Pajak resmi diterbitkan.
Perusahaan Anda Menerima SP2 atau SPHP dari KPP? Dampingi Bersama Konsultan Pajak Berizin BKP
Tim konsultan pajak jasaperpajakan.id bersertifikat BKP (Brevet Konsultan Pajak) dan Akuntan Beregister siap mendampingi Anda melewati seluruh tahapan pemeriksaan: telaah data peminjaman Pasal 29 UU KUP, penyusunan Surat Tanggapan Resmi SPHP, pendampingan tatap muka Closing Conference, hingga permohonan Quality Assurance ke Kantor Wilayah DJP DIY dan Jawa Tengah. Lindungi hak finansial bisnis Anda dari koreksi sepihak.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.