Panduan Lengkap SPP-TDLN: Mekanisme PPN Transaksi Digital Luar Negeri PMK 49/2026, Rumus 11/111, dan Kredit Pajak Masukan
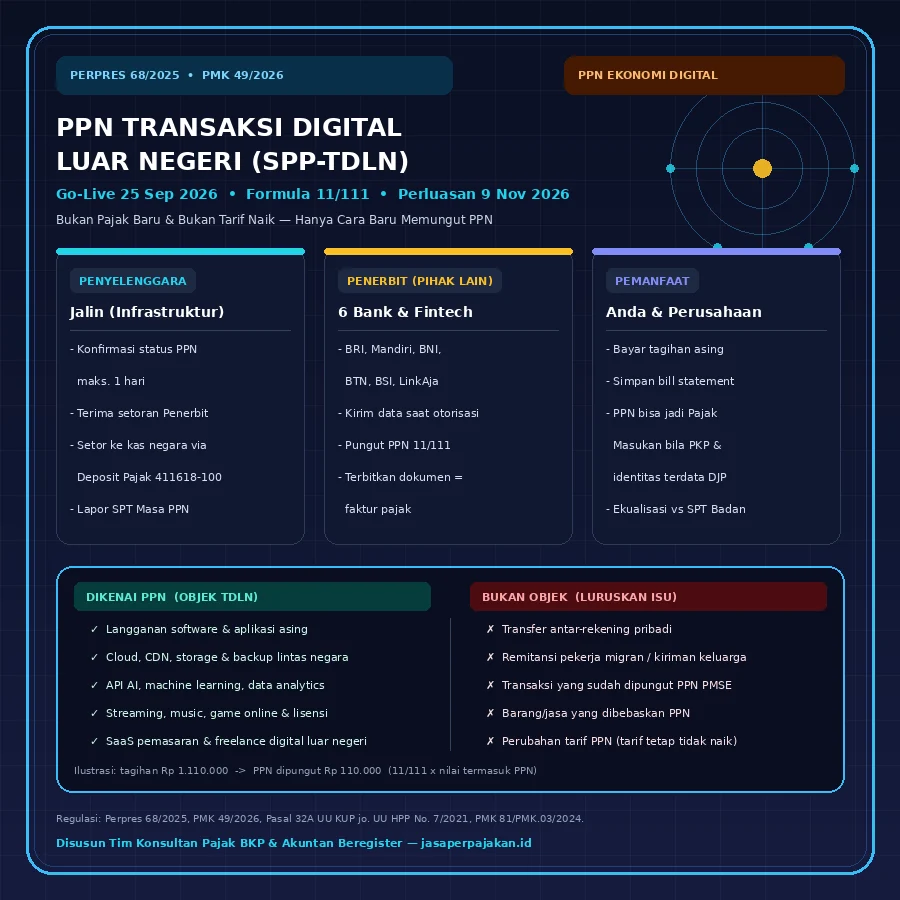
SPP-TDLN (Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri) adalah mekanisme berbasis teknologi untuk memungut PPN atas pemanfaatan barang digital dan jasa digital dari luar daerah pabean yang pembayarannya difasilitasi bank atau lembaga pembayaran, diselenggarakan berdasarkan Perpres No. 68 Tahun 2025 dan PMK No. 49 Tahun 2026.
Tanggal 9 November 2026 sempat menjadi perdebatan hangat di ruang publik dan lini masa bisnis. Informasi yang beredar menyebut seluruh transaksi digital, termasuk transfer antar-rekening dan pengiriman uang keluarga, akan dikenai potongan pajak. Penegasan resmi datang dari Direktorat Jenderal Pajak (DJP) Kementerian Keuangan: yang dimaksud bukanlah jenis pajak baru, melainkan penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) yang telah go-live sejak 25 September 2026, dengan rencana pelibatan lebih banyak lembaga keuangan dan platform teknologi sebagai pemungut.
Bagi dunia usaha, perbincangan publik yang kabur justru menyimpan risiko kepatuhan yang nyata. Banyak perusahaan di koridor Daerah Istimewa Yogyakarta dan Jawa Tengah telah membayar langganan cloud computing, perangkat lunak desain, jasa Artificial Intelligence (AI), lisensi enterprise resource planning, hingga biaya streaming dan game online ke penyedia luar negeri dengan kartu kredit korporat atau rekening valas. Selama sebagian tagihan itu belum dipungut PPN oleh pedagang asing, beban pajaknya kini beralih menjadi pemungutan otomatis di gerbang sistem pembayaran. Di sinilah pemahaman teknis menjadi penting bagi direksi, finance manager, dan konsultan pendamping: mulai dari KPP Pratama Sleman yang mengawasi sentra bisnis Jalan Kaliurang di Depok, Mlati, dan Ngaglik; KPP Pratama Yogyakarta untuk kawasan perkantoran Kota Yogyakarta dan Bantul; KPP Pratama Surakarta bagi cluster manufaktur dan garmen Solo Raya di Sukoharjo serta Karanganyar; KPP Pratama Klaten untuk koridor pergudangan; hingga KPP Pratama Semarang Timur dan Semarang Barat yang membina pelaku usaha di kawasan industri dan pelabuhan Tanjung Emas.
- Bukan pajak baru. SPP-TDLN hanya menata cara memungut PPN atas transaksi digital luar negeri, bukan menambah jenis pajak baru dalam struktur anggaran negara.
- Tarif PPN tidak berubah. Tarif tetap mengikuti UU PPN sebagaimana diubah UU HPP No. 7 Tahun 2021, yaitu 12% dengan dasar pengenaan pajak nilai lain 11/12 untuk barang dan jasa non-mewah sehingga beban efektifnya setara 11%.
- Transfer dana personal tidak dipungut. Pengiriman uang antar-rekening, remitansi pekerja migran, dan transfer keluarga bukan objek PPN dan tidak otomatis terkena SPP-TDLN.
- Tidak ada pungutan ganda. Transaksi yang PPN-nya telah dipungut pelaku usaha Perdagangan Melalui Sistem Elektronik (PMSE) yang ditunjuk dikecualikan dari pemungutan SPP-TDLN.
Landasan Hukum: Dari Perpres 68/2025 ke PMK 49/2026
Arsitektur hukum SPP-TDLN dibangun dalam dua lapis. Lapis pertama adalah Peraturan Presiden Nomor 68 Tahun 2025 tentang Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri, yang menetapkan kelembagaan sistem dan penunjukan penyelenggaranya. Lapis kedua adalah aturan teknis pelaksana, yaitu PMK Nomor 49 Tahun 2026 tentang Tata Cara Pemungutan Pajak Pertambahan Nilai terhadap Transaksi Digital Luar Negeri yang Dilakukan melalui SPP-TDLN. PMK ini diundangkan dan mulai berlaku sejak 20 Juli 2026, lalu diuji melalui lingkungan sandboxing dan periode stabilisasi sebelum diterapkan secara operasional pada 25 September 2026.
Kewenangan menunjuk pihak lain sebagai pemungut pajak berakar pada Pasal 32A UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana diubah dengan UU HPP No. 7 Tahun 2021. Pasal itu memberi hak kepada Menteri Keuangan untuk menunjuk pihak lain selain wajib pajak agar memungut, menyetor, dan melaporkan pajak terutang oleh pihak ketiga. Mekanisme yang sama telah lebih dulu dipakai pada rezim PPN PMSE (PMK 60/PMK.03/2022 jo. PMK 81/PMK.03/2024) dan pada pemungutan PPh Pasal 22 atas penghasilan pedagang dalam negeri melalui marketplace (PMK No. 37 Tahun 2025, dilaksanakan mulai 1 Oktober 2026).
| Tanggal | Peristiwa Regulasi | Dasar Hukum |
|---|---|---|
| 2020 | Indonesia mulai memungut PPN atas barang dan jasa digital luar negeri lewat penunjukan platform sebagai pemungut. | PMK 48/PMK.03/2020 |
| 20 Juli 2026 | Tata cara pemungutan PPN melalui SPP-TDLN resmi berlaku sebagai bagian dari ketentuan perpajakan. | PMK 49/2026 |
| 25 September 2026 | SPP-TDLN go-live; enam penerbit (lima bank dan satu perusahaan teknologi finansial) ditunjuk sebagai pemungut. | Perpres 68/2025 jo. PMK 49/2026 |
| 1 Oktober 2026 | Pemungutan PPh Pasal 22 atas penghasilan pedagang dalam negeri oleh marketplace mulai dilaksanakan. | PMK 37/2025 |
| 9 November 2026 | Rencana perluasan pelibatan bank swasta, fintech, dan platform e-commerce sebagai pemungut; DJP menegaskan bukan pajak baru dan tarif PPN tidak berubah. | Kebijakan administrasi DJP |
Cakupan Objek: Transaksi Apa yang Dipungut dan yang Tidak
Pasal 2 ayat (2) PMK 49/2026 membatasi pemungutan pada pemanfaatan Barang Kena Pajak tidak berwujud berupa Barang Digital dan Jasa Kena Pajak berupa Jasa Digital dari luar Daerah Pabean yang dimanfaatkan di dalam Daerah Pabean. Yang dimaksud transaksi digital luar negeri adalah transaksi yang dilakukan melalui internet atau media elektronik lain untuk memperoleh barang dan jasa digital dari pelaku usaha yang berada di luar negeri.
- Perangkat lunak dan aplikasi: langganan software desain, productivity suite, lisensi operating system, dan aplikasi berbayar dari pengembang asing.
- Komputasi awan: sewa compute instance, penyimpanan objek, basis data terkelola, content delivery network, dan layanan hosting lintas negara.
- Jasa AI dan data: antarmuka pemrograman (API) model bahasa besar, machine learning sebagai layanan, analisis data, dan langganan intelijen bisnis.
- Hiburan digital: streaming film dan musik, game online, microtransaction, serta langganan platform kreatif.
- Jasa profesional lintas negara: freelance digital, agensi periklanan daring luar negeri, Software as a Service (SaaS) pemasaran, dan kursus e-learning berbayar.
Sebaliknya, pemungutan melalui SPP-TDLN tidak diberlakukan atas transaksi digital luar negeri yang memang tidak dipungut PPN atau dibebaskan dari pengenaan PPN menurut ketentuan perpajakan. Transfer dana, remitansi, dan pemindahan antar-rekening juga berada di luar cakupan karena bukan merupakan pemanfaatan barang atau jasa digital. Poin ini krusial: sistem pembayaran memang menjadi saluran identifikasi, tetapi dasar pemungutannya tetaplah transaksi barang dan jasa digital yang memenuhi kriteria objek PPN.
Anatomi Tiga Pelaku: Penyelenggara, Penerbit, dan Pelaku Usaha Asing
Kesalahpahaman paling umum adalah menganggap bank sebagai pihak yang “menambah beban pajak”. Dalam kerangka PMK 49/2026, peran masing-masing aktor justru terpisah tegas sehingga akuntabilitasnya jelas.
| Aktor | Kedudukan Hukum | Kewajiban Pokok |
|---|---|---|
| Penyelenggara SPP-TDLN | Badan hukum yang ditetapkan dalam Perpres 68/2025; dijalankan PT Jalin Pembayaran Nusantara sebagai infrastruktur sistem, bukan pemungut pajak. | Memberikan konfirmasi status pengenaan PPN, menerima setoran dari Penerbit, menyetor ke kas negara melalui Deposit Pajak, dan melaporkan SPT Masa PPN. |
| Penerbit (Issuer) | Bank atau lembaga selain bank yang memfasilitasi pembayaran transaksi digital luar negeri dan ditunjuk Menteri Keuangan sebagai Pihak Lain (Pasal 32A UU KUP). | Menyampaikan data transaksi saat otorisasi pembayaran, memungut PPN, menerbitkan dokumen pemungutan, dan menyetor dalam 7 hari. |
| Pelaku Usaha TDLN | Penyedia barang atau jasa digital yang berdomisili di luar Daerah Pabean. | Memperhitungkan PPN ke dalam harga atau pembayaran yang diterima pemanfaat di dalam negeri (Pasal 5 ayat (2)). |
| Pemanfaat Barang/Jasa | Konsumen dalam negeri: perorangan, profesional bebas, maupun badan usaha yang membayar tagihan asing. | Menanggung PPN dalam harga, menyimpan dokumen pemungutan sebagai bukti, dan memanfaatkan hak kredit Pajak Masukan bila memenuhi syarat. |
Pada tahap awal implementasi, Dirjen Pajak menunjuk enam penerbit: lima bank milik negara yaitu BRI, Bank Mandiri, BNI, BTN, dan BSI, serta satu perusahaan teknologi finansial yaitu LinkAja. Penerbit lain masih berada dalam tahap pengujian sandboxing dan periode stabilisasi sebelum ditunjuk, sehingga perluasan pelibatan bank swasta dan platform digital berjalan bertahap sesuai kesiapan integrasi sistem, bukan serentak pada satu tanggal.
Alur Enam Langkah Pemungutan dari Otorisasi hingga Kas Negara
- Pengiriman data transaksi. Penerbit menyampaikan data transaksi digital luar negeri kepada Penyelenggara SPP-TDLN paling lambat pada saat memberikan otorisasi pembayaran (Pasal 8 ayat (2)).
- Konfirmasi status pajak. Penyelenggara memberikan konfirmasi apakah transaksi tersebut dikenai PPN, paling lama satu hari sejak permintaan diterima (Pasal 8 ayat (6)). Permintaan konfirmasi itu memakai Nomor Referensi unik dari transaksi.
- Terutang PPN. PPN terutang pada saat konfirmasi diberikan, bukan pada saat barang atau jasa dinikmati (Pasal 6). Untuk transaksi valuta asing, nilai dikonversi ke rupiah memakai kurs Keputusan Menteri Keuangan yang berlaku saat konfirmasi (Pasal 7 ayat (3) dan (4)).
- Pemungutan oleh Penerbit. Penerbit memungut PPN dengan formula 11/111 dari harga atau pembayaran yang telah memperhitungkan PPN (Pasal 7 ayat (2)).
- Penerbitan dokumen pemungutan. Penerbit menerbitkan dokumen yang kedudukannya dipersamakan dengan faktur pajak, dapat berupa bill statement atau dokumen sejenis (Pasal 10).
- Penyetoran berantai dan pelaporan. Penerbit menyetor melalui Penyelenggara paling lama 7 hari sejak konfirmasi (Pasal 12); Penyelenggara menyetor ke kas negara melalui Deposit Pajak paling lama 7 hari setelah menerima setoran itu (Pasal 14); lalu melaporkan pemungutan dalam SPT Masa PPN (Pasal 15).
Simulasi Rumus 11/111 & Estimasi Dampak Biaya
PPN SPP-TDLN dihitung dengan formula 11/111 dikalikan nilai pembayaran yang telah memperhitungkan PPN. Atas tagihan langganan cloud sebesar Rp 1.110.000 per bulan, PPN yang dipungut bank adalah Rp 110.000, sehingga dasar pengenaan pajak bersih tetap Rp 1.000.000 dan mekanisme ini bukan kenaikan tarif PPN.
Formula 11/111 tampak aneh bagi awam, padahal logikanya sederhana: harga yang ditampilkan penyedia asing umumnya belum memuat PPN, sementara pembayaran yang dilewatkan ke sistem pembayaran sudah dianggap mengandung PPN. Mengalikan 11/111 dengan nilai termasuk pajak sama dengan mengambil 11% dari nilai dasar. Berikut perbandingan efeknya terhadap beberapa profil pengeluaran digital perusahaan.
| Profil Belanja Digital | Nilai Bayar/Tahun | PPN Dipungut (11/111) | Status Kredit Pajak Masukan |
|---|---|---|---|
| Langganan SaaS akuntansi & cloud hosting (PKP, dipakai usaha) | Rp 120.000.000 | Rp 11.891.892 | Dapat dikreditkan bila identitas pemanfaat terdata |
| API model AI & lisensi desain untuk agensi di Solo Raya | Rp 60.000.000 | Rp 5.945.946 | Dapat dikreditkan, sepanjang terhubung ke penyerahan terutang PPN |
| Streaming & langganan produktivitas pribadi (non-PKP/perorangan) | Rp 3.000.000 | Rp 297.297 | Menjadi beban akhir, tidak ada pengkreditan |
| Tagihan yang sudah dipungut PPN oleh pemungut PMSE | Rp 24.000.000 | Rp 0 (dikecualikan) | Sudah tercatat pada faktur PMSE, tidak dipungut ulang |
Perhatikan bahwa angka Rp 120.000.000 di atas diperlakukan sebagai pembayaran yang sudah memperhitungkan PPN, sehingga PPN-nya 11/111 × Rp 120.000.000 = Rp 11.891.892 dan dasar pengenaan pajaknya Rp 108.108.108. Bila perusahaan berstatus Pengusaha Kena Pajak (PKP) dan memenuhi syarat identitas, jumlah Rp 11.891.892 itu berubah dari biaya murni menjadi Pajak Masukan yang dikreditkan terhadap Pajak Keluaran. Perbedaan inilah yang menentukan apakah perluasan pemungutan benar-benar menambah biaya atau hanya menggeser waktu kas.
Dokumen Pemungutan: Persamaan Faktur Pajak dan Syarat Kredit Pajak Masukan
Pasal 10 PMK 49/2026 menegaskan dokumen pemungutan yang diterbitkan Penerbit berkedudukan dipersamakan dengan faktur pajak. Dokumen itu sekurang-kurangnya memuat identitas Pihak Lain, identitas pelaku usaha transaksi digital luar negeri, identitas pemanfaat (nama, alamat atau pos elektronik, serta nomor rekening atau nomor telepon bila tidak ada rekening), tanggal pemungutan, Nomor Referensi, dan rincian dasar pengenaan pajak beserta PPN yang dipungut. Penyebutan PPN boleh terpisah dari dasar pengenaan pajak atau menyatu dalam nilai pembayaran.
Konsekuensi praktisnya sangat menguntungkan badan usaha yang tertib administrasi: PPN dalam dokumen tersebut dapat menjadi Pajak Masukan yang dikreditkan, sepanjang identitas pemanfaat — khususnya alamat email atau nomor telepon — telah terdata dalam administrasi DJP dan persyaratan pengkreditan terpenuhi. Perusahaan perlu menyiapkan tiga hal: memastikan data profil wajib pajak mutakhir, menamai kartu kredit korporat dan rekening pembayaran atas nama badan (bukan pribadi), serta mengarsipkan bill statement setiap bulan. Tanpa arsip itu, Pajak Masukan hangus meski secara substantif berhak dikreditkan. Untuk tata cara unggah, batas waktu, dan penanganan penolakan data, lihat panduan kami tentang administrasi e-Faktur PPN dan batas unggah Pajak Masukan.
Rantai Penyetoran Dua Kali Tujuh Hari dan Peran Deposit Pajak
Arus kas pajak dalam SPP-TDLN bergerak melalui dua jendela tujuh hari yang berurutan. Penerbit menyetor PPN yang dipungut kepada Penyelenggara paling lama tujuh hari sejak konfirmasi (Pasal 12 ayat (1)). Penyelenggara kemudian menyetorkan PPN tersebut ke kas negara paling lama tujuh hari sejak menerima setoran Penerbit, dengan surat setoran pajak yang mencantumkan nama dan NPWP Penyelenggara serta Kode Akun Pajak 411618 dan Kode Jenis Setoran 100, masuk ke rekening Deposit Pajak (Pasal 14).
Bagi Pihak Lain yang bukan PKP, penyampaian data dan penyetoran itu diperlakukan sebagai penyampaian SPT Masa PPN; bagi Pihak Lain yang berstatus PKP, penyetoran menjadi satu kesatuan dengan SPT Masa PPN-nya (Pasal 13). PMK 49/2026 juga mengatur mekanisme pembetulan pemungutan, pengembalian PPN yang seharusnya tidak dipungut, dan restitusi (Pasal 16). Skema Deposit Pajak ini merupakan bagian dari modernisasi administrasi yang kami uraikan pada panduan resmi Coretax DJP, Deposit Pajak, dan SPT Unifikasi.
Perbandingan SPP-TDLN, PPN PMSE, dan PPh 22 Marketplace
| Aspek | SPP-TDLN | PPN PMSE | PPh 22 Marketplace |
|---|---|---|---|
| Objek | Barang & jasa digital dari luar Daerah Pabean | Barang/jasa digital dari luar negeri via platform PMSE | Penghasilan pedagang dalam negeri di marketplace |
| Pemungut | Penerbit (bank/lembaga pembayaran) sebagai Pihak Lain | Platform/pelaku usaha PMSE yang ditunjuk | Penyelenggara marketplace yang ditunjuk |
| Jenis Pajak | PPN | PPN | PPh (potongan atas penghasilan) |
| Titik Pungut | Saat otorisasi/konfirmasi pembayaran lintas negara | Saat pembayaran ke platform asing | Saat dana penjual cair dari marketplace |
| Dasar Hukum | Perpres 68/2025 & PMK 49/2026 | PMK 60/PMK.03/2022 jo. PMK 81/PMK.03/2024 | PMK 37/2025 |
| Tumpang tindih | Dikecualikan bila sudah dipungut PMSE | Prioritas pertama pemungutan PPN digital | Berdiri sendiri, tidak bersinggungan dengan PPN |
Dampak Praktis bagi Badan Usaha dan Profesional Bebas di DIY serta Jawa Tengah
1. Perusahaan Manufaktur dan Jasa yang Bergantung pada Cloud Asing
Pabrik komponen di kawasan Gombel dan Semarang Timur, kontraktor MEP di Mlati, serta distributor FMCG di Klaten kini rata-rata menjalankan ERP, sistem warehouse management, dan layanan backup di pusat data luar negeri. Tagihan tersebut dibayar dengan kartu korporat atau transfer valas, persis jalur yang diawasi SPP-TDLN. Langkah yang perlu diambil: inventarisasi seluruh vendor digital asing beserta nilai tahunan kontrak, pastikan pembayaran memakai rekening atas nama badan, lalu rekonsiliasi dokumen pemungutan dengan Pajak Masukan yang dilaporkan setiap Masa PPN. Pendampingan rutin pada layanan pajak badan usaha membantu memastikan tidak ada PPN terutang yang tercecer di luar SPT.
2. Agensi Kreatif, Profesional Bebas, dan Kreator Digital
Studio arsitektur di Kotabaru Kota Yogyakarta, videografer drone di Bantul, dan konsultan pemasaran di Sleman banyak mengandalkan lisensi editing, render farm awan, dan API AI dari penyedia luar negeri. Bagi profesional bebas yang memakai norma penghitungan penghasilan neto, PPN yang dipungut bank bukan biaya yang mengurangi penghasilan neto secara langsung, tetapi menambah pengeluaran tunai. Sebaliknya, bila penghasilan Bruto tahunan telah melampaui batas Pengusaha Kena Pajak dan dikukuhkan, PPN tersebut berpotensi menjadi Pajak Masukan. Perhitungan mana yang lebih menguntungkan sebaiknya diuji bersama layanan konsultasi pajak online sebelum keputusan pengukuhan diambil.
3. UMKM Ekspor dan Produsen yang Berjualan Lintas Negara
Pengrajin perak Kotagede, produsen batik di Surakarta, dan pengolah kopi Karanganyar yang menjual lewat platform luar negeri menghadapi sisi lain dari ekonomi digital: penghasilan mereka dipungut PPh Pasal 22 marketplace mulai 1 Oktober 2026, sementara belanja alat bantu digitalnya kini dipungut PPN lewat SPP-TDLN. Bagi UMKM yang masih memakai PPh Final 0,5% sesuai PP 55/2022, pemungutan di sisi belanja tidak mengubah tarif Final di sisi penghasilan, tetapi mempengaruhi arus kas dan kerapuhan pencatatan. Panduan aturan PPh Final UMKM PP 55/2022, batas waktu, dan pembukuan membantu memetakan posisi Anda.
Risiko SP2DK dan Ekualisasi atas Belanja Digital Luar Negeri
PMK 49/2026 membuka jalur data transaksi pembayaran lintas negara ke administrasi DJP. Ketidakcocokan antara pola belanja digital yang terekam di sistem pembayaran dengan biaya yang dibebankan pada SPT Badan atau SPT Orang Pribadi merupakan pemicu klasik terbitnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK).
Dalam praktik pendampingan di lapangan, surat permintaan data dari KPP sering kali datang beberapa bulan setelah tahun pajak berakhir, ketika arsip bill statement sudah sulit dicari. Tiga pola temuan yang paling sering muncul: biaya langganan digital asing dibebankan sebagai beban usaha tetapi tidak ada bukti potong atau dokumen pemungutan; pembayaran memakai kartu pribadi sehingga sulit dibuktikan berkaitan dengan kegiatan usaha; dan omzet yang dilaporkan jauh lebih kecil dibanding volume pengeluaran digital yang terekam. Karena itu ekualisasi rutin antara data sistem pembayaran, catatan pembukuan, dan SPT menjadi benteng utama. Strategi pencegahan serupa kami uraikan pada strategi ekualisasi pajak PPN dan PPh badan untuk mencegah SP2DK, sedangkan tata cara menyusun tanggapan tertulis tersedia di panduan menghadapi SP2DK pajak.
Checklist Kepatuhan Belanja Digital Lintas Negara
- Pisahkan instrumen pembayaran. Gunakan rekening atau kartu kredit korporat atas nama badan untuk seluruh langganan digital usaha; hindari pencampuran dengan pengeluaran pribadi.
- Mutakhirkan data profil. Pastikan alamat email dan nomor telepon wajib pajak terdaftar di administrasi DJP agar dokumen pemungutan memenuhi syarat pengkreditan Pajak Masukan.
- Arsipkan dokumen pemungutan bulanan. Simpan bill statement yang memuat Nomor Referensi, tanggal pemungutan, DPP, dan nilai PPN sebagai pengganti faktur pajak.
- Validasi vendor yang sudah memungut PMSE. Periksa apakah tagihan sudah memuat PPN yang dipungut platform; bila sudah, tidak perlu dipungut ulang melalui SPP-TDLN.
- Catat kurs konfirmasi. Untuk transaksi valuta asing, simpan kurs Keputusan Menteri Keuangan yang berlaku pada saat konfirmasi, bukan kurs rata-rata bulan berjalan.
- Rekonsiliasi tiga arah. Cocokkan data sistem pembayaran, buku besar biaya, dan SPT Masa PPN serta SPT Tahunan sebelum tutup buku.
- Pantau penunjukan penerbit baru. Perluasan pelibatan bank swasta dan platform teknologi berlangsung bertahap; cakupan pungut Anda dapat berubah tanpa perubahan tarif.
Pertanyaan yang Sering Diajukan
Apakah transfer uang dari luar negeri kena PPN?
Tidak. Transfer dana dan remitansi dari luar negeri bukan merupakan objek PPN, dan PMK 49/2026 tidak menambah objek PPN baru. Data transfer dana dalam negeri memang dipakai untuk pemetaan serta analisis penentuan objek, tetapi penggunaannya terbatas untuk keperluan administrasi dan dijaga kerahasiaannya oleh penyelenggara.
Apakah tarif PPN naik menjadi 12% penuh untuk langganan digital?
Tidak. Untuk barang dan jasa non-mewah, PPN dihitung dengan tarif 12% atas dasar pengenaan pajak nilai lain sebesar 11/12 dari harga, sehingga beban efektifnya setara 11%. Dalam SPP-TDLN, hal itu diterjemahkan menjadi formula 11/111 atas pembayaran yang sudah memperhitungkan PPN.
Siapa yang menanggung PPN, saya atau penyedia asing?
Pelaku usaha transaksi digital luar negeri wajib memperhitungkan PPN ke dalam harga atau pembayaran yang diterima, sehingga secara ekonomis beban berpindah ke pemanfaat di dalam negeri. Yang melaksanakan pemungutan di gerbang pembayaran adalah Penerbit yang ditunjuk, bukan penyedia asing dan bukan Anda sendiri.
Bisakah PPN yang dipungut bank dikreditkan sebagai Pajak Masukan?
Dapat, sepanjang Anda berstatus PKP, dokumen pemungutan memenuhi unsur Pasal 10 PMK 49/2026, identitas pemanfaat terdata dalam administrasi DJP, dan biaya tersebut berkaitan dengan penyerahan yang terutang PPN. Bila salah satu syarat hilang, PPN berubah menjadi beban biaya.
Amankan Kepatuhan PPN atas Belanja Digital Perusahaan Anda
Tim konsultan pajak berizin BKP dan Akuntan Beregister kami membantu memetakan vendor digital asing, memvalidasi hak kredit Pajak Masukan, serta menyusun tanggapan SP2DK bila data transaksi Anda dipersoalkan KPP. Konsultasi awal gratis melalui WhatsApp +62 812-6268-8998.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.